گلدمن ساکس میگوید دادههای ضعیف ایالات متحده یا عدم موفقیت بانک مرکزی ژاپن میتواند باعث مداخله جدید ین شود!
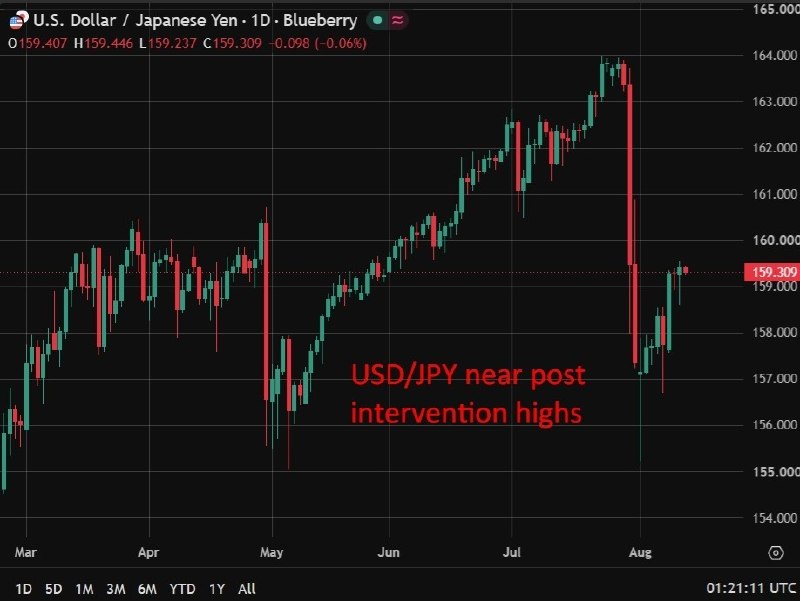
🔸نکته کلیدی برای موقعیتیابی این است که قدرت آتش ژاپن محدودیت نیست، ظرفیت به عنوان کافی توصیف میشود، بنابراین متغیر واقعی زمانبندی و محرک است نه توانایی اقدام
🔸چارچوببندی گلدمن دو کاتالیزور را در نظر میگیرد: عدم انتشار دادههای ایالات متحده که احتمال تشدید بیشتر سیاستهای پولی فدرال رزرو را تضعیف میکند، که این امر اختلاف نرخ بهره را کاهش داده و فشار را از روی ین به طور طبیعی برمیدارد، یا عدم موفقیت بانک مرکزی ژاپن در اجرای افزایش تقریباً 65 درصدی نرخ بهره در ماه سپتامبر ، که نتیجه عکس میدهد و احتمالاً زمینه را برای مداخله مستقیم فراهم میکند.
✅ در ادامه، نکاتی که باید توجه ویژه داشته باشید!
🔹گلدمن ساکس تخمین میزند که ژاپن ظرفیت کافی برای چند دور خرید ین دیگر در مقیاس مداخله ماه گذشته را دارد، از تقریباً یک تریلیون دلار ذخایر دلاری ژاپن، حدود ۲۰۰ میلیارد دلار به صورت پول نقد یا معادلهای نقدی وجود دارد.
🔸کارن فیشمن، استراتژیست گلدمن ساکس، گفت: دسترسی به یکی از مراکز فدرال رزرو از نظر تئوری میتواند کل یک تریلیون دلار را به صورت نقدشونده در دسترس قرار دهد.
🔸گلدمن ساکس تخمین میزند که توکیو در دو روز اول مداخله در ماه جولای، تا ۸۵ میلیارد دلار هزینه کرده است که بزرگترین عملیات دو روزه ین ثبت شده پس از فاجعه فوکوشیما در سال ۲۰۱۱ است.
🔸ین در حال حاضر حدود نیمی از سودهای ناشی از مداخله را از دست داده است و پس از تقویت از میانگین متحرک ۲۰۰ روزه خود در نزدیکی ۱۵۸، به سطح ۱۶۰ بازگشته است.
🔸بازارها در حال حاضر حدود ۶۵ درصد احتمال افزایش ۲۵ واحد پایهای نرخ بهره بانک مرکزی ژاپن در ماه سپتامبر و حدود ۴۰ واحد پایهای افزایش نرخ بهره تا پایان سال را پیشبینی میکنند.
🔸گلدمن ساکس اعلام کرد عدم موفقیت بانک مرکزی ژاپن در افزایش نرخ بهره در ماه سپتامبر، فشار نزولی جدیدی را بر ین وارد خواهد کرد.
🔸از سوی ایالات متحده، عدم انتشار دادههای اقتصادی میتواند با تضعیف احتمال افزایش بیشتر نرخ بهره توسط فدرال رزرو، فشار بر ین را کاهش دهد و پرانیت شاه از گلدمن ساکس گفت که چنین عدم انتشارهایی از نظر تاریخی لحظاتی بودهاند که بازارها بیشترین انتظار مداخله جدید را دارند و به عنوان مثال به عدم انتشار شاخص قیمت مصرفکننده و حقوق و دستمزد در ژوئیه 2024 اشاره کرد.
🔸گزارش شاخص قیمت مصرفکننده (CPI) در ماه جولای در روز چهارشنبه مطابق با انتظارات بود، به طوری که تورم کل از ۳.۵ درصد به ۳.۴ درصد کاهش یافت و بازده اوراق خزانهداری پس از انتشار این گزارش کاهش یافت.
🔸شکاف بازدهی همچنان زیاد است، به طوری که بازدهی اوراق خزانهداری ۱۰ ساله ایالات متحده نزدیک به ۴.۶۹ درصد است، در حالی که بازدهی اوراق قرضه دولتی ۱۰ ساله ژاپن حدود ۲.۸۴ درصد است.
🔸طبق گفته گلدمن ساکس، ژاپن در صورت تمایل، ظرفیت مالی بیش از حد کافی برای مداخله مجدد در بازارهای ارز را دارد.
🔸این بانک اعلام کرد که عامل تعیینکننده واقعی در مورد اینکه آیا توکیو بار دیگر ماشه را میکشد یا خیر، کمتر به منابع و بیشتر به اختلاف نرخ بهره بین ژاپن و ایالات متحده و دادههای خاص یا شگفتیهای سیاستی که میتواند آن را تغییر دهد، بستگی دارد
آخرین خبر ها

آخرین مقالات

پیشنهادات معاملاتی