🔹نگاهی به چگونگی تأثیر افزایش اخیر بازده اوراق قرضه بر بازار سهام و اهمیت آن
🔸افزایش شدید بازده اوراق قرضه قطعاً بازارها را در هفته گذشته متلاطم کرده است. در عوض، یکی از رایجترین مضامین بازار این است که بازده بالای اوراق قرضه برای سهام مضر است. در روزهای اخیر، این موضوع قطعاً درست به نظر میرسد.
🔸وقتی اوایل این هفته بازده اوراق خزانهداری افزایش یافت و بازده اوراق قرضه ۱۰ ساله به ۴.۸۱ درصد رسید (بالاترین میزان از اکتبر ۲۰۲۳)، سهام تحت فشار قرار گرفتند، هم رشد و هم سهام شرکتهای فناوری کاهش یافتند.
🔸معمولاً بازارها دریافتهاند که بازده بالاتر اوراق خزانهداری، محیط دشوارتری را برای سهام ایجاد میکند. اما دقیقاً چرا؟
🔸نظریه ساده این است که سرمایهگذاران میتوانند از اوراق قرضه دولتی نسبتاً امن، بازده بالاتری کسب کنند، که در نتیجه نرخ بهره را برای داراییهای پرخطرتر مانند سهام افزایش میدهد. و با بازده بالاتر، نرخ تنزیل درآمدهای آتی شرکتها را نیز افزایش میدهد.
🔹قیمت طلا دیروز به پایینترین سطح خود یعنی کمی کمتر از ۴۳۰۰ دلار رسید، اما در چند جلسه گذشته دوباره به شدت افزایش یافته است.
🔹قیمت طلا امروز با قدرت بیشتری آغاز میشود و دلیل آن افزایش قیمت دیروز - به ویژه در معاملات ایالات متحده - بوده است. در مقطعی، طلا این هفته به پایینترین حد خود در چهار هفته گذشته، یعنی ۴۲۸۲ دلار، رسید، اما اکنون پیشبینی میشود که امروز به سطح ۴۴۲۰ دلار افزایش یابد. بنابراین، دلیل افزایش قیمت طلا چیست و نمودار چه چیزی را برای ما در آینده نشان میدهد؟
🔸فشار اساسی: طلا در هفته گذشته به دلیل افزایش شدید بازده اوراق قرضه در سطح جهان، متحمل ضرر شده است. این امر باعث کاهش اشتها برای نگهداری طلا شده است، که هیچ بهرهای پرداخت نمیکند. در عین حال، کانال قویتر دلار نیز به ضرر این فلز گرانبها عمل میکند.
🔸گزارش اشتغال ایالات متحده/حقوق و دستمزد غیرکشاورزی فردا
🔹با نگاهی به برآوردهای کلی منطقه یورو، میتوانیم ببینیم که رشد فعالیتهای تجاری بخش خصوصی با رشد مشاهده شده در ماه ژوئیه، که سریعترین رشد در هشت ماه گذشته بود، همگام بوده است.
🔸جزئیات نشان میدهد که هم تولید و هم جریان سفارشهای جدید با همان سرعت ثبت شده در ماه ژوئیه افزایش یافتهاند، اگرچه بهبود تقاضا در ماه اوت، قویترین رشد از نوامبر سال گذشته تاکنون بوده است.
🔸علاوه بر این، اشتغال برای اولین بار در سال جاری افزایش یافته است که با رشد فروش گسترده و پایدار در ماه دیگری پشتیبانی میشود.
🔸در مورد فشارهای قیمتی، آنها بار دیگر با کاهش جزئی فشارهای هزینههای ورودی و افزایش قیمتهای خروجی با همان سرعت ماه ژوئیه، پایدارتر بودند. با این حال، نرخ تورم با استانداردهای تاریخی همچنان بالا باقی ماند و بالاتر از نرخهایی بود که بلافاصله قبل از درگیری ایالات متحده و ایران مشاهده شده بود.
🇪🇺🇪🇺🇪🇺
🔹ادامه جنگ علیه ایران، حزب جمهوریخواه را تحت فشار قرار داده و میتواند بر شانس انتخاباتی آنها اثر منفی بگذارد
🔹جیدی ونس معاون رئیسجمهور و مارکو روبیو وزیر امور خارجه ، از تلاشهایی برای حفظ محدودیت نسبی جنگ با ایران تا انتخابات میانی ۳ نوامبر حمایت میکنند. ⠀
🔹کمی اصلاح در بازده، که به بازارهای گستردهتر اجازه میدهد فعلاً نفسی بکشند
🔸با ورود به نیمه دوم هفته، بازار اوراق قرضه همچنان یک نقطه کلیدی برای رصد کردن است. داستان بزرگ این هفته این است که چگونه بازده اوراق قرضه در سطح جهان به بالاترین حد خود در چند سال گذشته رسیده است، و برخی حتی به بالاترین حد خود در چند دهه گذشته رسیدهاند. در صورتی که این مطلب را از دست دادهاید: تغییر ساختاری که در بازار اوراق قرضه در حال رخ دادن است
🔸نوسانات بازار اوراق قرضه پتانسیل این را دارد که بازارهای دیگر را نیز تحت تأثیر قرار دهد و این دقیقاً همان چیزی است که از معاملات دیشب شاهد آن هستیم. پس از رسیدن به آن اوجها، بازده اوراق قرضه امروز کمی از اوج خود پایین آمده است. و این به بازارهای گستردهتر فضای تنفس میدهد.
🔸جفت ارز دلار آمریکا/ین ژاپن به دلیل ریسکهای مداخله، به سطح پایینتر ۱۵۷.۷۰ کاهش یافته است و طلا نیز اکنون شاهد یک بازگشت ملایم است و امروز با ۱.۱ درصد افزایش به ۴۴۳۳ دلار رسیده است
🔸این در حالی است که شاهد کاهش نرخ بازدهی اوراق خزانهداری ۱۰ ساله به ۴.۷۷ درصد هستیم که نسبت به بالاترین نرخ ۴.۸۱ درصد دیروز کاهش یافته است. در همین حال، نرخ بازدهی اوراق قرضه دولتی ۱۰ ساله ژاپن نیز به ۲.۹۵ درصد کاهش یافته است که نسبت به بالاترین نرخ ۳.۰۲ درصد دیروز کاهش یافته است.
🔸شاید انتشار آمار ضعیفتر از دادههای اشتغال ADP ایالات متحده در روز گذشته کمک کرده باشد، اما معاملهگران و سرمایهگذاران اکنون توجه خود را به خبر مهم معطوف کردهاند. و آن گزارش اشتغال بخش غیرکشاورزی ایالات متحده فردا خواهد بود.
🔸در حالی که تمرکز اصلی بر تورم است، فراموش نکنیم که فدرال رزرو هنوز دو وظیفه دارد که به آنها عمل کند. در این صورت، هرگونه افت منفی در بازار کار همچنان پتانسیل تغییر بازارها را دارد، اگر احتمال افزایش نرخ بهره فدرال رزرو در این ماه را کاهش دهد.
🔸با توجه به شرایط فعلی، احتمال این امر کم و بیش مثل شیر یا خط است. در حال حاضر، معاملات آتی صندوقهای فدرال رزرو تنها حدود ۵۹ درصد احتمال افزایش نرخ بهره در ماه سپتامبر را نشان میدهد.
🔸مهمترین داده، شاخص قیمت مصرفکننده (CPI) ایالات متحده در هفته آینده خواهد بود. اما تا آن زمان، بازارها باید با آنچه در این مدت دارند، کار کنند. و برای این هفته، این دادهها مربوط به مشاغل ایالات متحده در روز جمعه است.
🔸گذشته از تمرکز مداوم بر افزایش قیمت انرژی و انتظارات تورمی که به تدریج در حال افزایش است، این رویداد ریسک کلیدی است که باید قبل از فرا رسیدن آخر هفته در نظر گرفته شود.
🔹نکات برجسته شامل سخنرانی والر، رئیس فدرال رزرو، در مورد چشمانداز اقتصادی، دادههای مربوط به مدعیان بیکاری ایالات متحده و شاخص مدیران خرید بخش خدمات ISM ایالات متحده است.
🔹جلسه اروپایی
🔸در جلسه اروپا، شاخصهای مدیران خرید نهایی برای اقتصادهای اصلی منطقه یورو و بریتانیا و همچنین گزارش شاخص قیمت تولیدکننده منطقه یورو را دریافت میکنیم. هیچ یک از دادهها برای بانکهای مرکزی مربوطه چیزی را تغییر نخواهد داد، بنابراین واکنش بازار احتمالاً خاموش خواهد بود.
🔸به عنوان یادآوری، انتظار میرود بانک مرکزی اروپا در جلسه آینده نرخ بهره را افزایش دهد، اما همچنین تمایل کمتری برای تشدید بیشتر نشان میدهد. از سوی دیگر، بازار همچنان احتمال بالایی برای افزایش نرخ بهره در ماه دسامبر دارد. از نظر بانک مرکزی انگلیس، انتظار میرود بانک مرکزی قبل از پایان سال یک بار نرخ بهره را افزایش دهد و ۶۸ درصد احتمال دارد که این اقدام در ماه نوامبر انجام شود.
🔹جلسه آمریکایی
🔸در جلسه آمریکا، والر از فدرال رزرو در مورد چشمانداز اقتصادی، دادههای مربوط به تعداد مدعیان بیکاری ایالات متحده و شاخص مدیران خرید خدمات ISM ایالات متحده صحبت میکند. سخنرانیهای مربوط به «چشمانداز اقتصادی» عموماً حاوی سیگنالها یا راهنماییهای سیاستی هستند. والر از فدرال رزرو یک «شاخص پیشرو» عالی برای سیاستهای فدرال رزرو بوده است. او اولین کسی بود که در سال ۲۰۲۵ رویکرد دوویش (dovish) را اتخاذ کرد که در نهایت منجر به سه کاهش نرخ بهره شد. در ماه مه امسال، او رویکرد خنثی را در پیش گرفت و شروع به تمرکز بر تورم کرد.
🔸آخرین باری که او صحبت کرد، لحن تندتری داشت و گفت که تمرکزش روی افزایش تورم ماهانه است. او به دنبال دلایلی برای عدم افزایش نرخ بهره است، اما به محض اینکه دادهها ناامیدکننده باشند، به افزایش آن رأی خواهد داد. به همین دلیل است که شاخص قیمت مصرفکننده (CPI) ایالات متحده در هفته آینده کلیدی خواهد بود.
🔸بعید است که تعداد مدعیان بیکاری در ایالات متحده، بازار را تحت تأثیر قرار دهد، مگر اینکه یک غافلگیری بزرگ و صعودی رخ دهد که بازار را بترساند. انتظار میرود تعداد مدعیان اولیه در مقایسه با 203 هزار نفر قبلی، 205 هزار نفر باشد، در حالی که تعداد مدعیان ادامهدار در مقایسه با 1778 هزار نفر قبلی، 1783 هزار نفر پیشبینی میشود. دادههای بازار کار عمدتاً پایدار بوده و نگرانی برای فدرال رزرو ایجاد نکرده است.
🔸پیشبینی میشود شاخص مدیران خرید بخش خدمات ISM ایالات متحده در سطح ۵۴.۱ باشد، در حالی که قبلاً ۵۴.۱ بود. شاخص مدیران خرید بخش خدمات S&P Global ایالات متحده افزایش قابل توجهی را نشان داد و شرکتها سریعترین رشد تولید را در بیش از چهار سال گذشته گزارش کردند. با این حال، بعید است که این دادهها برای فدرال رزرو تغییر زیادی ایجاد کند، زیرا تمرکز صرفاً بر تورم است
🔹افزایش قیمت بنزین عامل اصلی افزایش تورم سوئیس در ماه آگوست بود، به طوری که این رقم در مقایسه با ماه مشابه سال قبل ۲۵ درصد افزایش یافته است. به این ترتیب، پیشبینی میشود تورم سالانه در ماه آگوست در مقایسه با ماه جولای دو برابر شود.
🔸با این حال، تنها افزایش اندکی در تورم سالانه اصلی وجود داشت. و این معیار مهمتری است، معیاری که بانک مرکزی سوئیس (SNB) برای تصمیمگیری در مورد تعیین سیاستهای پولی، با دقت بیشتری آن را بررسی میکند.
🔸در حال حاضر، چشمانداز کلی این است که سوئیس هنوز بسیار نزدیک به پایینترین سطح تعریف ثبات قیمت از ۰ تا ۲ درصد توسط بانک مرکزی سوئیس (SNB) قرار دارد. بنابراین، آنها برخلاف اکثر اقتصادهای بزرگ، عجلهای برای تغییر سیاست خود برای مقابله با وضعیت تورم ندارند
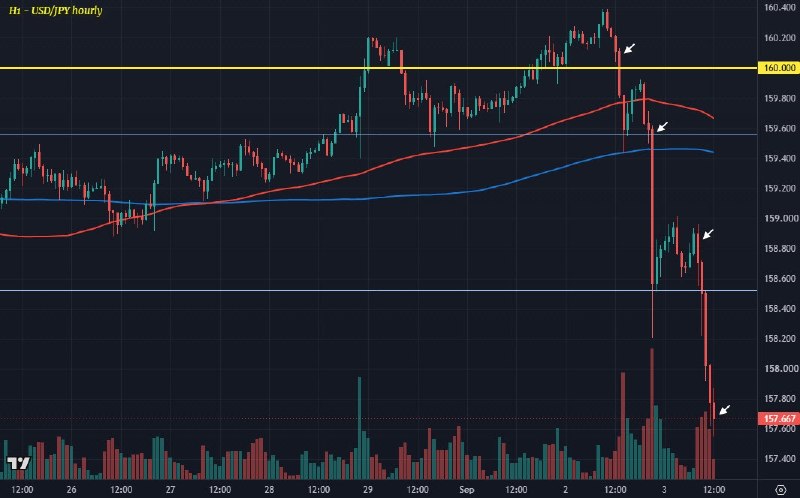
🔹همانطور که اوایل دیروز اشاره شد، صعود به بالای سطح ۱۶۰.۰۰ یک بازی خطرناک برای دلار آمریکا/ین ژاپن است. در حال حاضر همه اینها یک بازی روانی است و هرگونه تلاش برای حرکت خیلی سریع به سمت بالا ممکن است خطرات مداخله از سوی توکیو و/یا واشنگتن را به همراه داشته باشد.
🔸بنابراین، این یکی از ملاحظات است. و همانطور که اشاره شد، ممکن است شاهد بررسی نرخها از توکیو باشیم تا حداقل هشداری منصفانه به معاملهگران باشد. همین نوع سیگنال ممکن است همان چیزی باشد که با ورود به روز جدید، حرکات را تقویت میکند.
🔸علاوه بر این، بازارها حداقل در مورد افزایش نرخ بهره بانک مرکزی ژاپن در ماه سپتامبر متقاعدتر شدهاند و همچنین شاهد کاهش اندکی در بازده اوراق قرضه از بالاترین سطح خود هستیم. بنابراین، این حداقل بخشی از فشار بر ارز ین را کاهش میدهد و همچنین فعلاً روند صعودی دلار را کنترل میکند.
🔹با ورود به نیمه دوم هفته، بازار اوراق قرضه همچنان نقطه کلیدی برای تماشا است. داستان بزرگ این هفته این است که چگونه بازده اوراق قرضه به بالاترین سطح چند ساله در سطح جهان رسیده است، و برخی حتی به بالاترین سطح چند دهه رسیدهاند. در صورتی که آن را از دست دادهاید: تغییر تکتونیکی که در بازار اوراق قرضه در حال وقوع است
🔸حرکت در بازار اوراق قرضه پتانسیل هدایت بازارهای دیگر را دارد و این دقیقاً همان چیزی است که از معاملات شبانه نیز شاهد آن هستیم. پس از رسیدن به آن اوجها، بازدهها امروز کمی از جوشش خارج میشوند. و این به بازارهای گستردهتر فضای تنفس میدهد.
آخرین خبر ها

آخرین مقالات

پیشنهادات معاملاتی