🔹تمرکز بر حجم بازخرید، از دست دادن فرصتهاست. تسهیل شرایط مالی و تعهد بسنت برای انجام اقدامات بیشتر، مهمترین چیزی است که برای بازارها اهمیت دارد.
🔸اولین چیزی که هر معاملهگری باید یاد بگیرد این است که بازارها بر اساس انتظارات حرکت میکنند. فرقی نمیکند که این انتظارات درست باشند یا غلط، قیمتها همچنان بر اساس زمینه غالب و انتظارات در مورد آینده حرکت خواهند کرد. اگر چیزی این انتظارات را تغییر دهد، بازارها فقط برای انعکاس اطلاعات جدید، قیمتگذاری مجدد انجام میدهند. همچنین چیزی به نام بازتابپذیری وجود دارد که در آن افکار و باورهای بازار میتوانند انتظارات را به واقعیت تبدیل کنند.
🔸نکته کلیدی این است که بازارها به تأثیر مکانیکی خودِ بازخریدها واکنش نشان نمیدهند. آنها به آنچه که اظهارات بسنت در مورد تمایل به تکیه بر افزایش بازده اوراق قرضه بلندمدت خزانهداری نشان میدهد، واکنش نشان میدهند
✅ در ادامه ....
🔹در ماههای اخیر، بازار اوراق قرضه عملاً به خودی خود سیاست انقباضی را در پیش گرفته بود. افزایش بازده اوراق خزانه بلندمدت، هزینههای استقراض را در سراسر اقتصاد افزایش داد و بر شرایط مالی تأثیر گذاشت. وارش، رئیس فدرال رزرو، بارها بر این پویایی تأکید کرد و استدلال کرد که شرایط مالی انقباضی ناشی از بازار اوراق قرضه، بخشی از وظیفه فدرال رزرو را انجام داده و میتواند به مهار فشارهای تورمی کمک کند.
🔸مداخله بسنت در بازار اوراق قرضه، شرایط مالی را در زمانی که قیمت نفت همچنان بالاست و میتواند با طولانی شدن بنبست بین ایالات متحده و ایران فراتر از انتظارات بازار، بیشتر هم شود، بهبود بخشیده است.
🔸اگر بازار معتقد باشد که یک «قرارداد فروش موقت» وجود دارد، ممکن است بازده بلندمدت را بیشتر مهار کند. این امر منجر به تسهیل غیرفعال در شرایط مالی، انتظارات تورمی بالاتر و بازده واقعی پایینتر خواهد شد. این به نوبه خود میتواند فشارهای تورمی را در اقتصاد واقعی دوباره شعلهور کند و در نهایت نیاز به افزایش نرخ بهره را ایجاد کند. تا زمانی که فدرال رزرو هیچ قصدی برای مقابله با این تسهیل در شرایط مالی نشان ندهد، انتظارات تورمی ممکن است همچنان افزایش یابد و شرایط مالی ممکن است همچنان رو به افول باشد.
🔸پس از اعلام بازخرید اوراق خزانهداری و اظهارات بسنت، نرخ تورم سر به سر ایالات متحده افزایش یافت. در عین حال، بازده اسمی اوراق خزانهداری کاهش یافت یا به سطوح قبل از اعلام بازگشت. نکته مهم این است که انتظارات تورمی میتواند سریعتر از بازده اسمی افزایش یابد، که همچنان منجر به کاهش بازده واقعی میشود. با توجه به اینکه بازده واقعی در نهایت عامل اصلی است، افزایش قیمت طلا و فلزات گرانبها در این زمینه تعجبآور نیست.
🔸اکنون تمرکز بر فدرال رزرو و سخنرانی وارش در سمپوزیوم جکسون هول در هفته آینده خواهد بود. با توجه به ترجیح وارش مبنی بر عدم ارائه پیشبینیهای آتی و این واقعیت که گزارشهای ضعیف NFP و CPI نگرانیهای مربوط به سیاستهای انقباضی فدرال رزرو را کاهش داد، انتظار داشتم که این سخنرانی رویداد مهمی نباشد. با این حال، پس از اعلام بازخرید اوراق قرضه خزانهداری، این سخنرانی میتواند در واقع یک رویداد تأثیرگذار بر بازار باشد.
🔸اگر وارش در برابر تسهیل شرایط مالی موضعگیری نکند، معاملات «کاهش ارزش» فعلی مانند معاملات خرید فلزات گرانبها، بیتکوین و فروش دلار آمریکا احتمالاً بیشتر گسترش خواهد یافت. از سوی دیگر، اگر او با گفتن چیزهایی مانند «کاهش اخیر در شرایط مالی، در صورت تداوم، میتواند روند بازگشت تورم به هدف ما را پیچیده کند» یا «اگر تسهیل اخیر پیشرفت به سمت ثبات قیمت را تهدید کند، ما در پاسخ مناسب تردید نخواهیم کرد» و غیره (متأسفانه نمیتوانم کلمات دقیق را از قبل بدانم)، عقبنشینی کند، بازار ممکن است آن را به عنوان سیگنالی برای یک FOMC بالقوه تهاجمی در ماه سپتامبر تفسیر کند و باعث عقبنشینی در معاملات «کاهش ارزش» شود.✍🏼 قرار است وارش، رئیس فدرال رزرو، جمعه آینده (28 آگوست) ساعت 10 به وقت شرق آمریکا سخنرانی کند
🔹اقتصاد بریتانیا در ماه اوت کمی سرعت بیشتری گرفت و این به نشانههایی مبنی بر رشد اقتصادی پایدار حدود ۰.۳ درصد در سهماهه سوم افزود. این توسعه به لطف هوای آفتابی و سرمایهگذاری در فناوری حاصل شده است، هرچند همانطور که انتظار میرفت، با کاهش ساخت و ساز احتیاطی سهام، شاهد کاهش رشد در بخش تولید بودهایم. این نشان دهنده کاهش نگرانیها در مورد تأثیر اقتصادی جنگ در خاورمیانه است. مشاغل از زمان شروع جنگ، بیش از هر زمان دیگری احساس خوشبینی میکنند. از دست دادن شغل نیز در حال تعدیل است.» 🇬🇧🇬🇧🇬🇧🇬🇧
🔹پس از شکست فرانسه و آلمان، این کمی تعجبآور است - به خصوص تخمین بخش خدمات. سرعت توسعه نسبت به ماه جولای بدون تغییر بود اما بهتر از آنچه از دو اقتصاد بزرگ اروپا دیدیم، با رشد قابل توجه در خارج از منطقه، حاصل شده است. چه کسی به فرانسه و آلمان نیاز دارد؟
🔸در همین حال، بخش تولید نیز عملکرد خوبی داشت و شاخص آن به بالاترین حد خود در ۵۱ ماه گذشته رسید، زیرا تولید کارخانهای در ماه اوت به بالاترین حد خود در ۵۴ ماه گذشته رسید.
🔸روی هم رفته، افزایش بیشتر تولید و سفارشات جدید با اولین گسترش در تجارت صادراتی جدید در تقریباً چهار سال و نیم گذشته، به تقویت فعالیت بخش خصوصی در سه ماهه دوم کمک میکند. این امر به کاهش نگرانیهای بیشتر در مورد رکود تورمی برای بانک مرکزی اروپا کمک خواهد کرد، حتی اگر فرانسه و آلمان به طور خاص در ماههای آینده تحت بررسی دقیقتری قرار گیرند
🔹کازاکس، تصمیم ماه سپتامبر بر اساس دادهها خواهد بود و افزودند که افزایش بیشتر نرخ بهره مزایا و معایبی دارد.
🔸اظهارات مارتینز کازاکس، سیاستگذار بانک مرکزی اروپا
🔸مارتینز کازاکس، سیاستگذار بانک مرکزی اروپا، گفت انتظارات تورمی همچنان نزدیک به هدف بانک مرکزی اروپا باقی مانده است، نشانهای از اینکه خانوارها، مشاغل و بازارهای مالی همچنان به تعهد بانک مرکزی به ثبات قیمتها اعتماد دارند.
🔸او همچنین تأکید کرد که رشد دستمزدها به تدریج در حال کند شدن است و این نشان میدهد که یکی از محرکهای اصلی داخلی فشار تورمی ممکن است در فصلهای آینده همچنان تعدیل شود. بانک مرکزی اروپا بارها به پویایی دستمزدها به عنوان یک عامل کلیدی در ارزیابی اینکه آیا تورم میتواند به طور پایدار در اطراف هدف تثبیت شود، اشاره کرده است
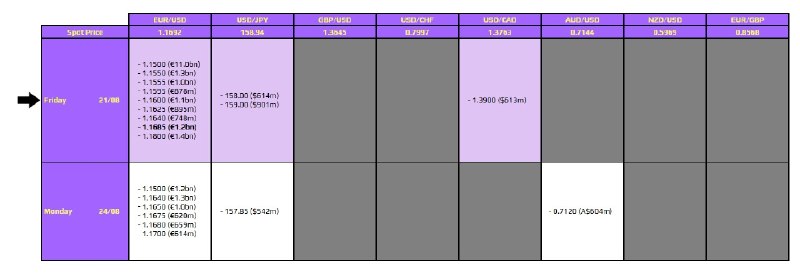
🔹فقط یک مورد از تاریخهای انقضا وجود دارد که باید در آن روز به آنها توجه کنید، همانطور که در زیر با حروف پررنگ مشخص شده است.
🔸این برای جفت ارز یورو/دلار در سطح ۱.۱۶۸۵ است. تاریخهای انقضا به هیچ وجه اهمیت فنی ندارند، بنابراین ممکن است در تعیین حرکت قیمت خیلی تأثیرگذار نباشند
🔹شاخصهای مدیران خرید لحظهای برای اقتصادهای بزرگ تنها نکات برجسته هستند.
🔹جلسه اروپایی
🔸در جلسه اروپا، شاخصهای مدیران خرید لحظهای برای اقتصادهای بزرگ منطقه یورو و بریتانیا را دریافت میکنیم. با توجه به اختلال مداوم تنگه هرمز و بنبست بین ایالات متحده و ایران، انتظار میرود تقریباً همه آنها از سطوح ماه قبل عقبنشینی کنند.
🔸با این حال، این دادهها هیچ چیزی را برای بانکهای مرکزی مربوطه تغییر نخواهند داد، بنابراین واکنش بازار احتمالاً خاموش خواهد بود. در حال حاضر، بازار بیشتر بر طرح «مداخله» خزانهداری متمرکز است که سعی در محدود کردن افزایش بازده بلندمدت دارد.
🔸این امر در زمانی که قیمت نفت به آرامی در حال افزایش است، شرایط مالی را بهبود بخشیده است. اگر به انتظارات تورمی از طریق نرخهای سر به سر ایالات متحده نگاه کنیم، شتاب حرکت به سمت صعود افزایش یافته است که عامل اصلی افزایش قیمت فلزات گرانبها و فروش گسترده دلار آمریکا بوده است.
🔹جلسه آمریکایی
🔸در جلسه آمریکا، شاخصهای مدیران خرید لحظهای ایالات متحده را داریم که انتظار میرود کمی پایینتر نیز باشند. مگر اینکه انحرافات بزرگی داشته باشیم، بعید است که این دادهها در حال حاضر اهمیت زیادی داشته باشند، زیرا معاملهگران منتظر سخنرانی جکسون هول و گزارشهای بعدی NFP و CPI در ماه سپتامبر هستند.
🔸خلاصه اینکه، ما شاهد بنبستی در روابط ایران و آمریکا هستیم که قیمت نفت را حفظ کرده و فشارهای تورمی را افزایش میدهد. ما خزانهداری آمریکا را داریم که سختگیری در شرایط مالی را محدود کرده و به محدود کردن شوک تورمی کمک کرده است. ما فدرال رزرو را داریم که انتظار میرود نرخها را در ماه سپتامبر ثابت نگه دارد و در صورت ثابت بودن سایر شرایط، از تسهیل منفعلانه در شرایط مالی برای چند ماه دیگر حمایت میکند.
✍🏼 اگر وارش در سخنرانی جکسون هول خود به این موضوع نپردازد، انتظار میرود فلزات گرانبها جهش بسیار بیشتری داشته باشند
🔹به عنوان منبع ترجیحی در گوگل اضافه کنید
حتی هیجان جام جهانی هم برای افزایش هزینهها در ماه جولای کافی نبود
🔸کاهش در ماه جولای عمدتاً ناشی از فروش فروشگاههای غیرغذایی و همچنین خردهفروشی غیرفروشگاهی است، و ONS خاطرنشان میکند که فعالیت کمتر در ماه جولای را میتوان به «جلو بردن تقاضا به ماه ژوئن به دلیل فعالیتهای تبلیغاتی زودتر از حد معمول» نسبت داد.
🔹روایتی که از قبل با توجه به کسریهای بیسابقه و کاهش شاخص دلار مورد توجه قرار گرفته است.
🔸عدم تناسب بین اندازه حرکت روز چهارشنبه و اندازه تغییر سیاست اساسی، سیگنال کلیدی برای موقعیتیابی است. انتظار میرود یک تعدیل نقدینگی واقعاً فنی، واکنشی فنی و مهار شده در بازار ایجاد کند، نه یک جهش سه درصدی در یک روز طلا و یک پایینترین قیمت سه ماهه جدید برای دلار.
🔸این شکاف نشان میدهد که اعلام بازخرید به عنوان یک رویداد تأییدکننده برای فرضیه کاهش ارزش اوراق قرضه عمل کرده است، نه به عنوان اطلاعات جدیدی که به خودی خود پیامدهایی فراتر از طلا دارد. اگر سرمایهگذاران به طور فزایندهای سیگنالهای سیاست مالی و پولی را از طریق لنز قدرت خرید ارز به جای لنز صرفاً نرخ بهره فیلتر کنند، این امر نحوه دریافت مداخلات خزانهداری، دادههای کسری بودجه و تفسیر فدرال رزرو در آینده را تغییر میدهد و با افزایش طرفداران روایت کاهش ارزش، واکنشهای بزرگ بیشتر و نه کمتر محتملتر میشوند.
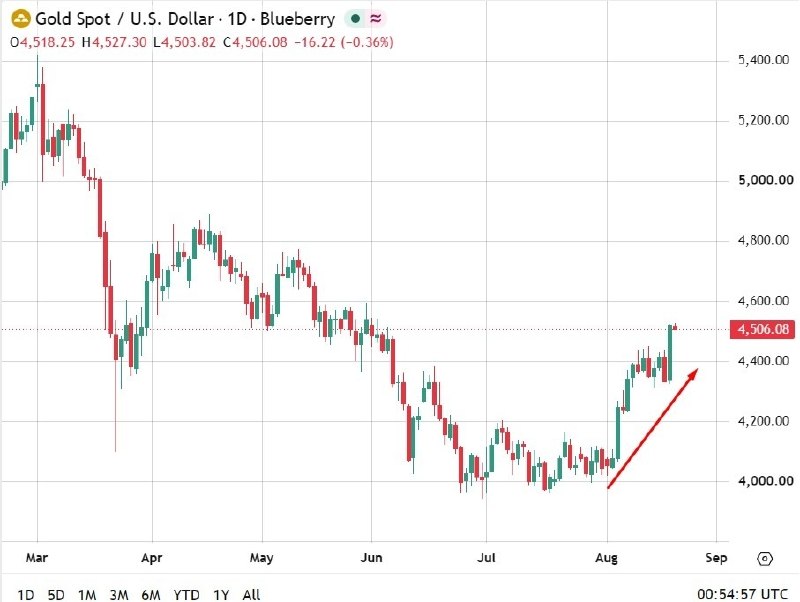
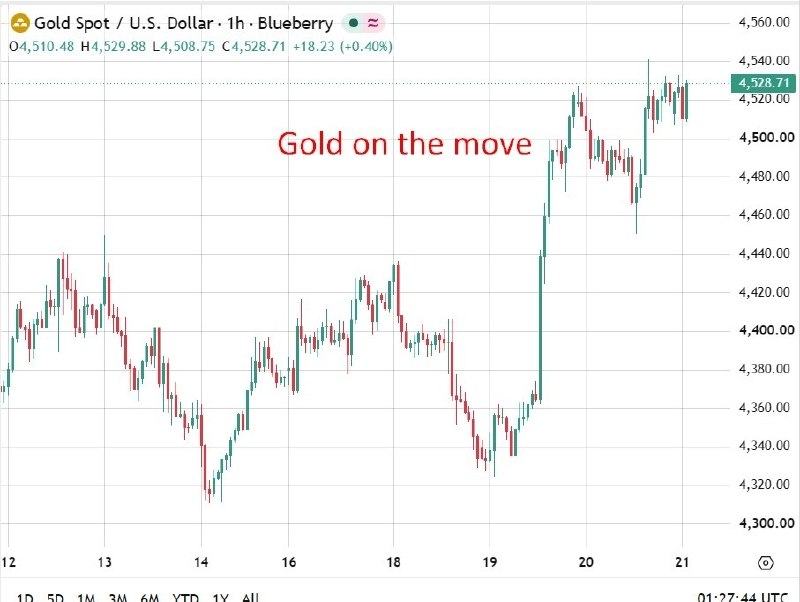
🔹جفری کوری، تحلیلگر کالا میگوید رکوردشکنی قیمت دیزل بالای ۱۰۰ دلار در هر بشکه، بازخرید اوراق قرضه خزانهداری و افزایش نقاط گلوگاهی عرضه، نشاندهنده یک تجارت ساختاری مبتنی بر کاهش ارزش است و طلا و کالاها از کمبود و سرکوب مالی سود خواهند برد
🔸چارچوببندی کوری، کالاها را به عنوان طبقه داراییهایی قرار میدهد که از هر دو طرف فضای کلان فعلی سود میبرند، کمبود فیزیکی قیمتها را بالاتر میبرد و سرکوب مالی، بازده را به طور مصنوعی پایین نگه میدارد. تمرکز او بر شکاف گازوئیل، که به گفته او برای اولین بار در تاریخ به بالای ۱۰۰ دلار در هر بشکه رسید، به یک مشکل ظرفیت پالایش متمایز از خود عرضه نفت خام اشاره دارد و پیامدهایی برای هزینههای پاییندستی در قیمت حمل و نقل، کشاورزی و سوخت مصرفی صرف نظر از محل تجارت نفت خام دارد.
🔹آپشنهای کریپتو در مقابل توکنسازی: مشتقات معاملات را در مقیاس بزرگ انجام میدهند در حالی که توکنها مالکیت را ارائه میدهند.
🔸گزینههای جدید طلا و نقره به میانگین وزنی قیمتهای گرفته شده از چندین فروشنده مستقل شخص ثالث که بازارهای سنتی فلزات را گزارش میدهند، اشاره دارند، بر اساس USDT تسویه میشوند و هرگز شامل جابجایی فیزیکی فلز به جایی نمیشوند. این یک تصمیم عمدی برای توکنیزه نکردن است و بحث طراحی را که صنعت از زمان عرضه اولین توکن طلا با آن مواجه بوده است، دوباره مطرح میکند.
آخرین خبر ها

آخرین مقالات

پیشنهادات معاملاتی