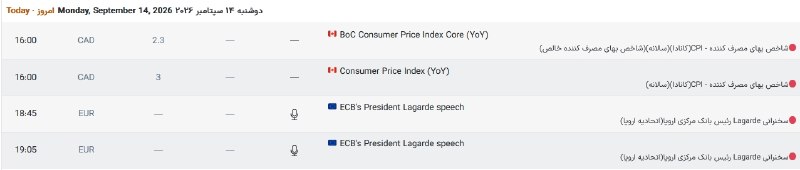
🔹شاخص قیمت مصرفکننده کانادا (CPI) تنها نکته برجسته است.
🔹جلسه اروپایی
🔸در جلسه اروپا، به جز گزارش شاخص قیمت تولیدکننده سوئیس (PPI) خبر دیگری در دستور کار نداریم. این دادهها هیچ تغییری برای بانک مرکزی سوئیس (SNB) ایجاد نمیکنند، بنابراین واکنش بازار احتمالاً ملایم خواهد بود.
🔸تمرکز در حال حاضر بر روی قیمت نفت است، و نفت خام آمریکا (WTI) و برنت هر دو در بحبوحه اختلالات در تنگه هرمز، باب المندب و افزایش نگرانیها در مورد عرضه پس از بسته شدن یک خط لوله کلیدی نفت توسط عربستان سعودی پس از حملات پهپادی، بالای سطح ۱۰۰ دلار معامله میشوند.
🔸با نگاهی به آینده، تحولات خاورمیانه و تصمیم نرخ بهره FOMC در روز چهارشنبه، برای بازارها کلیدی خواهد بود.
🔹جلسه آمریکایی
🔸در جلسه آمریکا، تنها نکته برجسته، گزارش شاخص قیمت مصرفکننده کانادا است. پیشبینی میشود شاخص قیمت مصرفکننده سالانه کانادا (CPI) در مقایسه با ۳.۰٪ قبلی، ۳.۰٪ باشد، در حالی که شاخص قیمت مصرفکننده اصلاحشده (شاخص اصلی که بانک مرکزی کانادا بر آن تمرکز دارد) در مقایسه با ۱.۹٪ قبلی، ۱.۹٪ پیشبینی میشود.
🔸به عنوان یادآوری، بانک مرکزی کانادا در آخرین جلسه سیاستگذاری خود با ارائه تصمیمی که تهاجمیتر از حد انتظار بود، غافلگیر شد. بانک مرکزی اشاره به «مناسب» بودن نرخ بهره را حذف کرد و با تطبیق کسبوکارها با شرایط، موانع تعرفهای را کماهمیت جلوه داد. از آن زمان، گزارش اشتغال کانادا ضعیف بوده است، با کاهش ۴۱.۷ هزار شغل در ماه آگوست و رشد دستمزد بسیار کمتر از حد انتظار ۲.۰ درصد در سال.
🔸تنها چیزی که انتظارات افزایش نرخ بهره را زنده نگه داشته، افزایش قیمت نفت است. بازار در حال حاضر احتمال افزایش نرخ بهره در ماه اکتبر را ۵۶ درصد و احتمال تشدید سیاست پولی تا پایان سال ۲۰۲۷ را ۱۲۸ واحد پایه تخمین میزند
🔹با تغییر چشمانداز فدرال رزرو توسط تورم و افزایش قیمت نفت، امثال گلدمن ساکس و جیپی مورگان رویکرد تهاجمیتری اتخاذ میکنند.
🔸پیدا کردن کسی که حاضر باشد مانع افزایش نرخ بهره فدرال رزرو در این هفته شود، به طور فزایندهای دشوار میشود.
🔸با ورود به هفته جدید، تغییر در انتظارات تحلیلگران بسیار قابل توجه بوده است. این امر به ویژه پس از گزارش شاخص قیمت مصرفکننده ایالات متحده در روز جمعه، ادامه تنشها بین ایالات متحده و ایران و افزایش بیشتر بازده اوراق قرضه بلندمدت، قابل توجه بوده است.
🔸گلدمن ساکس، جی پی مورگان و اچ اس بی سی همگی به سمت افزایش 25 واحد پایه نرخ بهره در ماه سپتامبر حرکت کردهاند، در حالی که پیش از این انتظار داشتند فدرال رزرو نرخ بهره را بدون تغییر باقی بگذارد
✅ در ادامه
🔹برای برخی، سپتامبر دیگر مانند یک حرکت یکباره و تمامشده به نظر نمیرسد.
🔸اچاسبیسی اکنون انتظار دارد که فدرال رزرو نرخ بهره را در ماه سپتامبر و دسامبر به میزان ۲۵ واحد پایه افزایش دهد. در همین حال، جیپیمورگان نیز همین تغییر را در افزایش نرخ بهره اعمال کرده است، افزایشی که پیش از این فقط در ماه دسامبر پیشبینی شده بود.
🔸گلدمن ساکس کمی کمتر تهاجمی عمل میکند و پس از پیشبینی قبلی مبنی بر عدم تغییر، این هفته با مداد به افزایش ۲۵ واحد پایهای نرخ بهره اشاره میکند. اما شاید بخش جالبتر استدلال آن کمتر در مورد خود دادههای تورم و بیشتر در مورد انتظارات بازارها باشد.
🔸دیوید مریکل، اقتصاددان گلدمن ساکس، گفت: «ما فکر میکنیم که کمیته بازار آزاد فدرال (FOMC) تمایلی به غافلگیر کردن نخواهد داشت.»
🔸این موضوع زمانی اهمیت پیدا میکند که بازارها اکنون احتمال افزایش نرخ بهره را ۸۷ درصد تخمین میزنند. وقتی انتظارات به این حد برسند، ثابت نگه داشتن نرخ بهره به یک سیگنال سیاستی بسیار بزرگتر از آنچه در غیر این صورت میتوانست باشد، تبدیل میشود.
🔸با نگاهی به گذشته، آخرین تحولات بازار نیز دلیل اصلی تغییر سریع اجماع است. آمار تورم هفته گذشته به اندازهای قوی بود که تردیدهایی را در مورد ادامه روند کاهش تورم ایجاد کرد، در حالی که قیمت نفت به بالای ۱۰۰ دلار بازگشته و بازده اوراق خزانهداری در حدود بالاترین سطح چند ساله خود باقی مانده است.
🔸اقتصاددانان جی پی مورگان این تغییر را به عنوان یک هفته افزایش بازده اوراق قرضه، افزایش قیمت انرژی و دادههای تورمی به اندازهای قوی توصیف کردند که افزایش نرخ بهره در ماه سپتامبر را «محتملتر از غیرممکن» کرد.
🔸تغییر رویکرد تهاجمی در آینده نزدیک گسترش بیشتری خواهد یافت. دویچه بانک در حال حاضر انتظار افزایش نرخ بهره در ماههای سپتامبر و دسامبر را دارد و اکنون در مارس ۲۰۲۷، افزایش ۲۵ واحد پایهای دیگری را به پیشبینی خود اضافه میکند.
🔸این احتمالاً داستان بزرگتری است که تا چهارشنبه ادامه خواهد داشت. افزایش نرخ بهره در ماه سپتامبر به سرعت در حال تبدیل شدن به یک تصمیم قطعی است. سوال مهمتر برای بازارها ممکن است این باشد که آیا فدرال رزرو با آن به عنوان یک اقدام تضمینی در برابر تورم برخورد میکند یا آغاز یک دوره انقباضی دیگر
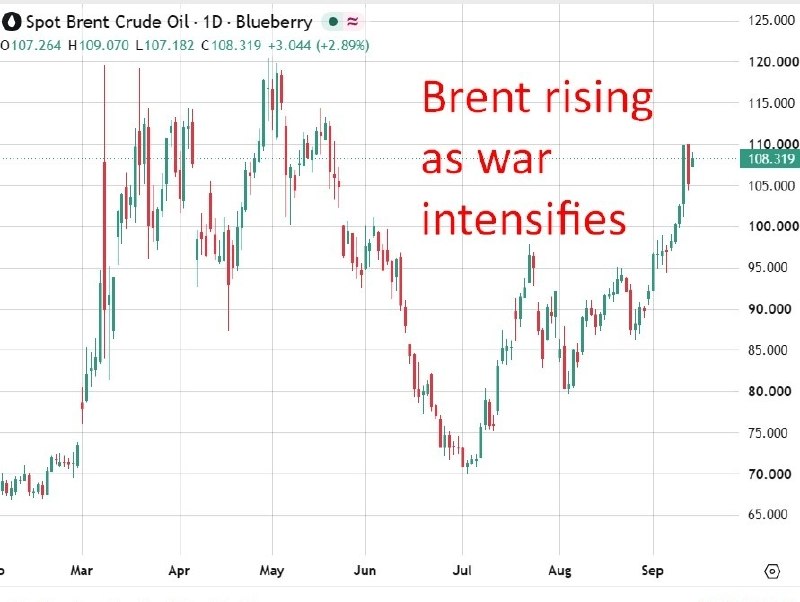
🔹شرکت چاینا اینترنشنال کپیتال، پیشبینی خود از قیمت نفت برنت در سهماهه چهارم سال جاری را از ۸۰ دلار به ۸۵ دلار در هر بشکه افزایش داد و دلیل آن را کند شدن روند ازسرگیری عرضه نفت در خاورمیانه و افزایش تنشهای منطقهای دانست که باعث کاهش مداوم عرضه و افزایش کف قیمت نفت شده است.
🔸این اصلاح صعودی، نکته قابل توجهی از یک موسسه بزرگ چینی را به روایت گستردهتر مبنی بر اینکه کاهش عرضه خاورمیانه نسبت به آنچه بازارها در اوایل سال پیشبینی کرده بودند، پایدارتر است، اضافه میکند، که با الگوی تشدید حملات به کشتیرانی و زیرساختها که از قبل در پوشش خبری امروز صبح مشاهده میشد، مطابقت دارد.
🔸اعلام سقف تقاضای بالقوه بالای ۱۰۰ دلار در هر بشکه توسط CICC، وزنه تعادل مفیدی در برابر روایت صرفاً عرضه است، زیرا نشان میدهد که این بانک محدودیتهایی را برای میزان پیشروی یک افزایش عرضه محور قبل از تأثیر بر مصرف میبیند.
✍🏼 نکات مهمی است با دقت مطالعه کنید
🛢🛢🛢
🔹شاخص بهای مصرف کننده -CPI کانادا 🇨🇦
🔹سخنرانی لاگارد رئیس بانک مرکزی اروپا🇪🇺
📌تقویم اقتصادی فارکس 👇🏼👇🏼
https://univerfx.com/تقویم-اقتصادی
🔹قیمتهای بالای نفت همچنان موضوع اصلی است و به فشارهای تورمی و بازار اوراق قرضه که از قبل هم با مشکل مواجه بوده، میافزاید.
🔸قیمت نفت این هفته را با افزایش دیگری آغاز میکند و تیترهای نگرانکنندهتر از خاورمیانه، آرامش چندانی به بازارها نمیبخشد.
🔸خط لوله شرق-غرب عربستان سعودی که جایگزینی برای دور زدن تنگه هرمز و انتقال تقریباً ۴ میلیون بشکه در روز به دریای سرخ بوده است، پس از حملات پهپادی موقتاً بسته شد.
🔸در همین حال، خود تنگه هرمز همچنان یک مشکل آشکار است. ترافیک کشتیها در طول آخر هفته به تک رقمی در روز کاهش یافت، در حالی که میانگین ده روزه آن ۱۴ کشتی بود. برای درک بهتر، این تنگه معمولاً قبل از شروع جنگ ایران و آمریکا، روزانه حدود ۱۲۵ کشتی تجاری بزرگ را جابجا میکرد.
🔸تحولات فوق منجر به افزایش قیمت نفت شده است، به طوری که نفت خام برنت با 2.5 درصد افزایش به 107.30 دلار و نفت خام WTI با 2.7 درصد افزایش به 102.70 دلار رسیده است.
🛢🛢🛢
🔹بانک خلق چین نرخ مرجع روزانه یا نقطه میانی دلار آمریکا/یوان چین را حدود ساعت ۰۱:۱۵ به وقت گرینویچ تعیین میکند که یکی از سیگنالهای بسیار مورد توجه در بازارهای ارز خارجی آسیا است.
🔸نقطه میانی منعکس کننده ترکیبی از ورودیها از جمله قیمت پایانی روز قبل، تغییرات در ارزهای اصلی، شرایط گستردهتر بازارهای ارز بینالمللی و عوامل داخلی مانند جریان سرمایه و شتاب رشد است، و سیاستگذاران در مورد عدد نهایی اختیار عمل دارند.
🔸اگر فشار بازار، یوان را به سمت هر یک از لبههای باند سوق دهد، بانک مرکزی چین میتواند از طریق خرید یا فروش مستقیم یوان، تعدیل نقدینگی یا راهنمایی از طریق بانکهای دولتی مداخله کند.
🔸نرخ تثبیت قویتر از حد انتظار معمولاً نشان میدهد که بانک مرکزی چین (PBOC) در برابر کاهش ارزش پول مقاومت میکند، در حالی که نرخ تثبیت ضعیفتر میتواند نشاندهنده تحمل نرخ ارز ضعیفتر باشد.
🇺🇸🇨🇳
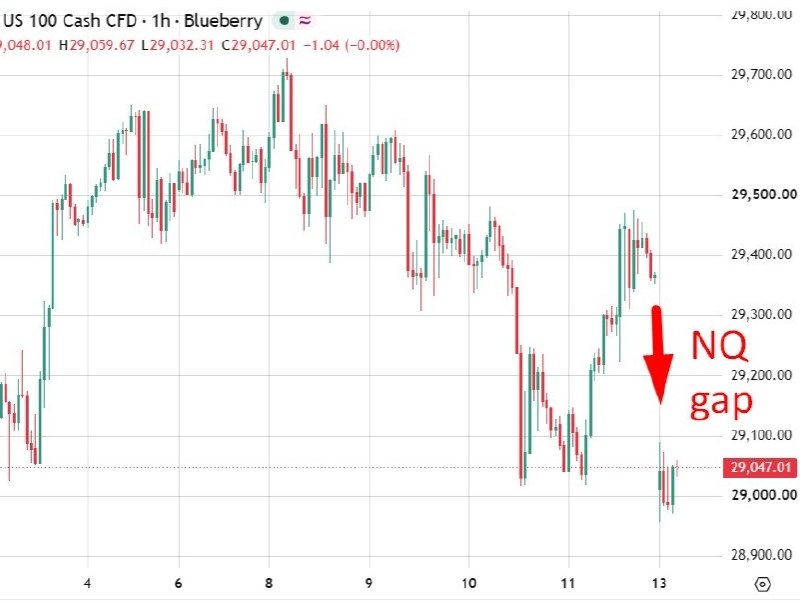
🔹به گزارش The Information، شرکتهای Anthropic، OpenAI و Google از ماه جولای مذاکرات گروههای کاری خود را در مورد تشکیل یک نهاد استانداردهای ایمنی هوش مصنوعی تحت رهبری صنعت آغاز کردهاند، که این مذاکرات پیش از درخواست عمومی داریو آمودی در آخر هفته مبنی بر کاهش سرعت توسعه این صنعت انجام شده است
🔹نشست برنامهریزیشده در عمان بین ایران و کشورهای عربی خلیج فارس در مورد تنگه هرمز، درست قبل از دوشنبه به تعویق افتاد، و خبرگزاری فارس ایران به تصمیم مشترک تهران و مسقط اشاره کرد و وزیر امور خارجه عمان به تلاش برای اجماع بین کشورهای منطقه اشاره کرد
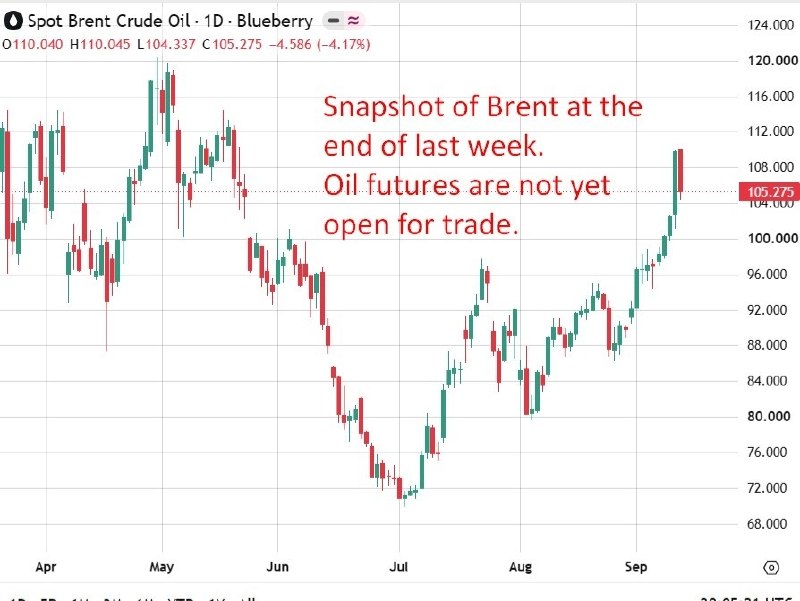
🔹نشست عمان به درخواست عربستان سعودی و در پی حملات به خطوط لوله به تعویق افتاده
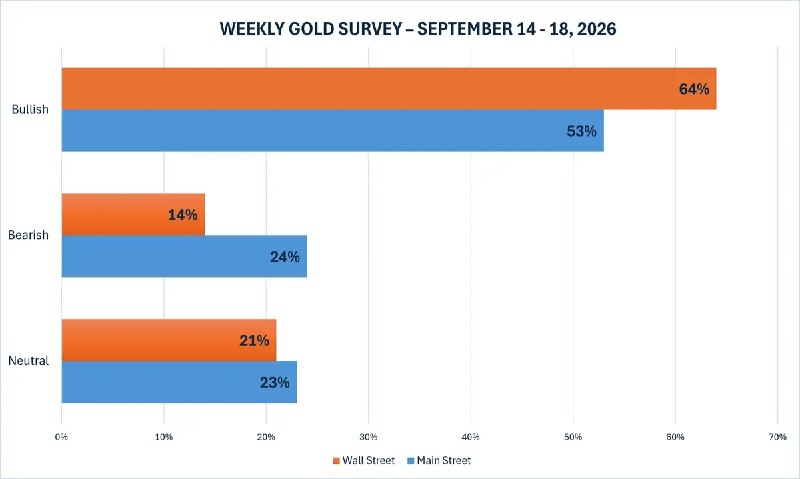
🔹معامله گران حرفه ای و خرد در هفته پیش رو که مهمترین هفته تقویمی برای بانک های مرکزی است بالای 50% انتظار دارند اونس طلا صعودی شود
✅ الکس کوپتسیکویچ، تحلیلگر ارشد بازار در افایکسپرو (FxPro)، انتظار دارد قیمت طلا در هفته آینده افزایش پیدا کند.
🔹او گفت: «افزایش بازده اوراق قرضه دولتی در اقتصادهای بزرگ همچنان باعث شد سرمایه از فلزات گرانبها خارج شود. با این حال، در بازار طلا نیز مانند هفته قبل، قیمتها به سمت ۴۳۰۰ دلار کاهش یافتند و این موضوع توازن قدرت را به نفع خریداران تغییر داد.
🔸این سومین هفته متوالی کاهش قیمت بود و قیمتها به زیر میانگین متحرک ۵۰ هفتهای سقوط کردند. با این وجود، ما شاهد روند خرید در زمان افت قیمتها هستیم؛ موضوعی که با سناریوی نزولی مبنی بر ادامه کاهش قیمت در چنین شرایطی طی ۱۵ سال گذشته در تضاد است. از نظر من، افت هفته گذشته یک شکست کاذب بود، زیرا طلا برخلاف نمونههای مشابه، حمایت خود را از دست نداد.»
🔸کوتسیکویچ گفت: «اگر واقعاً نگرانیهای جهان درباره افزایش هزینههای دولت برای پرداخت بدهیها در حال افزایش باشد، سرمایهگذاران به دنبال پناه بردن به داراییهایی خواهند بود که از چنین ریسکهایی مصون هستند. در حال حاضر، بانکهای مرکزی از بازار پیروی میکنند و در واکنش به افزایش بازده اوراق قرضه، نرخهای بهره کلیدی را افزایش میدهند. اما به محض اینکه این روند با افزایش نوسانات و ریسکهای اقتصادی همراه شود، بانکهای مرکزی به سمت مدیریت نرخ بهره تغییر مسیر خواهند داد و بازدهیهای بلندمدت را تحت کنترل نگه خواهند داشت؛ همانطور که از سال ۲۰۰۷ تاکنون در موارد متعددی شاهد آن بودهایم. این شرایط، محیطی مساعد برای کالاها، بهویژه طلا ایجاد میکند
#XAUUSD
آخرین خبر ها

آخرین مقالات

پیشنهادات معاملاتی