🔹بانک مرکزی سوئیس همچنان نرخ بهره را در صفر نگه میدارد، زیرا فشارهای تورمی در سوئیس خیلی زیاد نیست
✅ نرخ بهره کلیدی 0٪، همانطور که انتظار میرفت
🔹مایل به فعالیت در بازار ارز در صورت لزوم برای اطمینان از شرایط پولی مناسببانک مرکزی سوئیس تورم سال 2026 را 0.7 درصد پیشبینی میکند (قبلاً 0.6 درصد بود)
🔸بانک مرکزی سوئیس تورم سال 2027 را 0.8 درصد پیشبینی میکند (قبلاً 0.6 درصد بود)
🔸بانک مرکزی سوئیس تورم سال 2028 را 0.8 درصد پیشبینی میکند (قبلاً 0.7 درصد بود)
🔸بانک مرکزی سوئیس رشد ۲۰۲۶ را ۱.۵ تا ۲ درصد پیشبینی میکند (قبلاً ۱ درصد بود)
🔸بانک مرکزی سوئیس رشد 1.5 درصدی را برای سال 2027 پیشبینی میکند (بدون تغییر)
🔸تورم از ماه ژوئن به دلیل افزایش قیمت انرژی، افزایش بیشتری یافته است.
🔸فشار تورمی میانمدت تنها اندکی افزایش یافته است
🔸ریسک اصلی برای چشمانداز اقتصادی ناشی از تحولات اقتصاد جهانی است
🔸اوضاع در خاورمیانه میتواند بدتر شود و فعالیت اقتصادی جهانی را با شدت بیشتری محدود کند.
🔹بیانیه کامل
🔸تغییر بزرگ این است که پیش از این در ماه ژوئن، بانک مرکزی سوئیس اعلام کرده بود که در صورت لزوم «تمایل بیشتری» برای مداخله در بازار ارز خارجی دارد. این عبارت خاص اکنون در بیانیه جلسه ماه سپتامبر حذف شده است. در عوض، بانک مرکزی جمله را تغییر داده و میگوید که در صورت لزوم «مایل به فعال بودن» در بازار ارز خارجی است.
🔸این را میتوان به طور نامحسوس اینگونه تعبیر کرد که شاید بانک مرکزی سوئیس (SNB) کمتر نگران قدرت فرانک سوئیس باشد. اما انصافاً، فرانک از ماه ژوئن حدود ۳ درصد در برابر یورو تضعیف شده است. بنابراین، میتوان استدلال کرد که فرانک دیگر بیش از حد افزایش ارزش ندارد.
🔸به عبارت دیگر، میتوان این را تا حدودی اینگونه تعبیر کرد که «مشکل اضطراریِ قدرت فرانک از بین رفته است».
🔸و SNB نیز با لحن خود این موضوع را روشن میکند. پیام اصلی این نیست که «ما مداخله نخواهیم کرد». پیام این است که «ما دیگر نیازی به موضع مداخله شدیدتر نداریم، اما مداخله همچنان روی میز است🇨🇭🇨🇭🇨🇭
🔹انتظار بر عدم تغییر نرخ و حفظ آن در صفر است ولی با توجه به افزایش تورمی که سوئیس داشته در ماه بعدی شاهد افزایش نرخ بهره خواهیم بود.
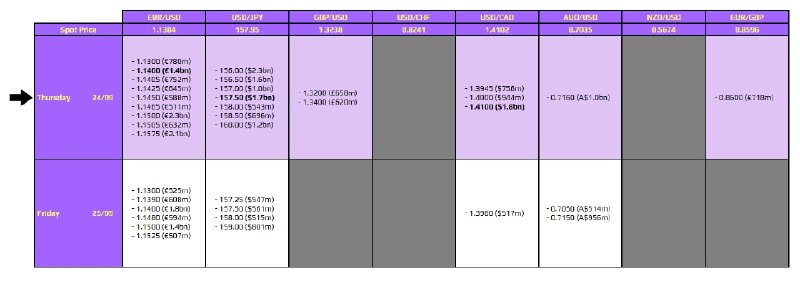
🔹اولین مورد برای یورو/دلار در سطح ۱.۱۴۰۰ است، که قیمت لحظهای آن درست زیر قیمت اعمال و در حال حاضر در محدوده ۲۰ پیپی قرار دارد. این جفت ارز در تمام طول هفته روند نزولی داشته است، و دلار با افزایش قیمت مواجه شده است، به خصوص با افزایش بازده اوراق خزانه ۱۰ ساله که از مرز ۵٪ عبور کرده و به ۵.۱۱٪ رسیده است - بالاترین میزان از سال ۲۰۰۷.
🔸اما اگر نوسانات قیمت در جلسه پیش رو همچنان در اینجا باقی بماند، میتواند سطح ۱.۱۴۰۰ را به عنوان یک آهنربای کوتاهمدت ببیند و به نوسانات شدیدتر قیمت در آستانه کاهش قیمت کمک کند.
🔸یک حرکت کاملاً دور از سطح ۱.۱۴۰۰، طبیعتاً تأثیر تاریخهای انقضا را کاهش میدهد. و در این مرحله، هرگونه فروش بیشتر در بازار اوراق قرضه میتواند به راحتی محرک آن باشد، زیرا این امر دوباره در معاملات امروز از دلار حمایت خواهد کرد
🔹تورم سوئیس افزایش یافته است، اما دردسر بزرگتر بانک مرکزی سوئیس (SNB) هنوز جلوگیری از کاهش بیش از حد قیمتها در میانمدت است.
🔸انتظار میرود بانک مرکزی سوئیس (SNB) نرخ بهره کلیدی خود را در اواخر امروز بدون تغییر در ۰٪ حفظ کند، اما بخش جالبتر ماجرا فراتر از خود تصمیم خواهد بود.
🔸آخرین نظرسنجی رویترز از اقتصاددانان نشان میدهد که درخواست برای برگزاری جلسه امروز بانک مرکزی سوئیس (SNB) به اتفاق آرا است و تمرکز اصلی بر روی اظهارات بانک مرکزی در مورد تورم و فرانک سوئیس خواهد بود.
🔸در ظاهر، حداقل دلیلی برای صحبت دوباره در مورد تورم وجود دارد. تورم سوئیس در ماه آگوست جهش کرد و رقم اصلی به 0.8٪ رسید - بالاترین میزان از سال 2024. اما وقتی عمیقتر میشوید، این عدد بسیار کمتر نگرانکننده است. بخش عمدهای از این افزایش مربوط به انرژی است، در حالی که تورم اصلی تنها 0.4٪ باقی مانده است.
🔸 این همان جایی است که میتوان گفت سوئیس همچنان از بسیاری از نقاط جهان متمایز است
🔹نکات برجسته شامل تصمیم نرخ بهره بانک مرکزی سوئیس، تعداد مدعیان بیکاری در ایالات متحده و دیدار ترامپ و شی جین پینگ میشود.
🔹جلسه اروپایی
🔸در جلسه اروپا، تصمیم نرخ بهره بانک مرکزی سوئیس (SNB) و نظرسنجی IFO آلمان را خواهیم داشت. انتظار میرود SNB نرخ بهره را بدون تغییر در 0.00٪ حفظ کند، بنابراین تمرکز بر پیشبینی تورم، ارزیابی شوک نفتی، زبان مداخله CHF و راهنمایی برای سال 2027 خواهد بود.
🔸تورم اخیراً به طرز شگفتآوری افزایش یافته است، اما بخش بزرگی از این افزایش مربوط به انرژی بوده است، به طوری که قیمت نفت نسبت به سال گذشته 25.2 درصد افزایش یافته است. بدون احتساب نفت، تورم کل تنها حدود 0.3 درصد بوده است که نشان میدهد شوک هنوز اثرات دور دوم خود را ایجاد نکرده است. بنابراین، انتظار میرود که بانک مرکزی سوئیس پیشبینیهای تورم کوتاهمدت خود را افزایش دهد، اما چشمانداز میانمدت را به طور چشمگیری تغییر ندهد.
🔸با توجه به کاهش قابل توجه ارزش فرانک سوئیس در چند ماه گذشته، ممکن است لحن مداخلهجویانه فرانک سوئیس (CHF) نیز تعدیل شود. این امر میتواند در کوتاهمدت باعث افزایش ارزش فرانک شود، اما روند کلی را تغییر نخواهد داد.
🔸انتظار میرود نظرسنجی IFO آلمان نشان دهد که فضای کسب و کار در ماه گذشته به 89.0 افزایش یافته است، در حالی که این رقم در ماه قبل 88.8 بوده است. IFO با شاخص مدیران خرید ترکیبی آلمان همبستگی دارد، زیرا آنها اساساً یک چیز را اندازهگیری میکنند، اگرچه گاهی اوقات به دلیل تفاوت در طراحی نظرسنجی و وزندهی به بخشها، از هم فاصله میگیرند. این دادهها هیچ تغییری برای بانک مرکزی اروپا ایجاد نخواهند کرد، بنابراین واکنش بازار احتمالاً ملایم خواهد بود.
🔹جلسه آمریکایی
🔸در جلسه آمریکا، آمار مربوط به تعداد مدعیان بیکاری ایالات متحده و همچنین دیدار ترامپ و شی جین پینگ را خواهیم داشت. انتظار میرود تعداد مدعیان اولیه در مقایسه با ۱۹۶ هزار قبل، ۲۰۱ هزار باشد، در حالی که تعداد مدعیان مستمر در مقایسه با ۱۷۳۰ هزار قبل، ۱۷۴۰ هزار است. این دادهها در حال حاضر چیزی را برای فدرال رزرو تغییر نخواهند داد، بنابراین واکنش بازار احتمالاً ملایم خواهد بود. تنها یک جهش ناگهانی و قابل توجه در تعداد مدعیان اولیه میتواند باعث حرکات قابل توجه در "ترس از رشد" شود، اما با توجه به قدرت سایر دادهها، این حرکات میتوانند به سرعت محو شوند.
🔸انتظار نمیرود دیدار ترامپ و شی جین پینگ پیشرفت چشمگیری داشته باشد. ایالات متحده و چین پیش از این توافق کردهاند که آتشبس تجاری فعلی را از 10 نوامبر تا 10 ژانویه 2027 تمدید کنند، و وزیر خزانهداری، بسنت، میگوید این زمان اضافی برای فراهم کردن امکان مذاکره در مورد یک توافق بالقوه گستردهتر در نظر گرفته شده است
🔹کسانی که دهها هزار معترض بی گناه را میکشند حق حرف زدن درباره منشور سازمان ملل را ندارند. 🇺🇸🇮🇷
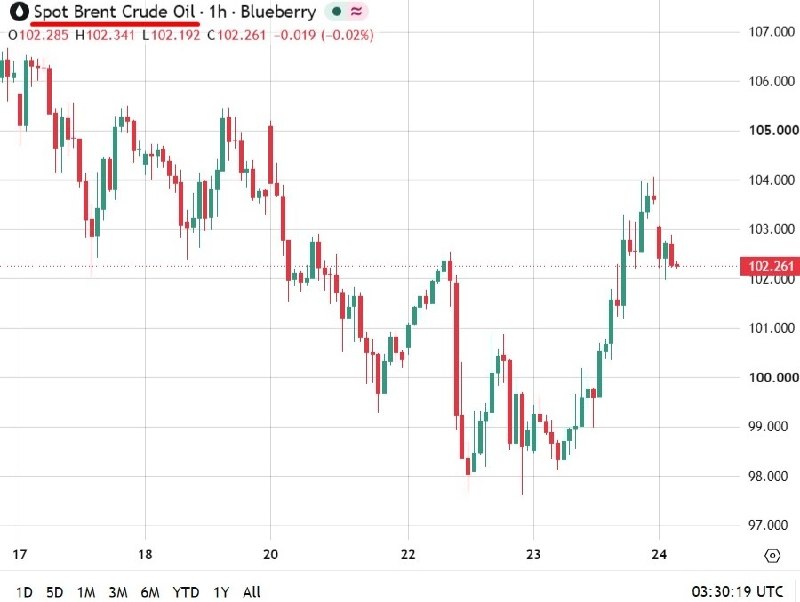
🔹نفت خام برنت به بالای ۱۰۲ دلار بازگشته و بازده اوراق قرضه ۱۰ ساله به ۵.۱۱ درصد رسیده است که همزمان دو نقطه فشار مهم بازار را آزمایش میکند.
🔸این هفته اساساً حول دو سوال برای بازارهای گستردهتر چرخید. اولین سوال این است که آیا قیمت نفت میتواند زیر ۱۰۰ دلار بماند؟ و سوال دوم این است که آیا بازده اوراق خزانه ۱۰ ساله میتواند زیر ۵ درصد باقی بماند؟
🔸امروز، ما در حال یافتن پاسخی برای هر دو هستیم. و از ظاهر امر پیداست که هیچکدام در مسیری که بازارها ترجیح میدادند، پیش نمیروند.
🔸قیمت نفت خام برنت پس از افزایش در معاملات دیشب، دوباره به بالای ۱۰۲ دلار بازگشته است، در حالی که بازده اوراق خزانه ۱۰ ساله از مرز ۵ درصد عبور کرده و به ۵.۱۱ درصد رسیده است - بالاترین میزان از سال ۲۰۰۷. و این نوسانات قطعاً بیتوجه نبودهاند. سهام در وال استریت سقوط کردند، به طوری که شاخص S&P 500، ۰.۸ درصد و شاخص نزدک، ۱.۱ درصد کاهش یافتند
🛢🛢🛢
🔹اشتغال استرالیا در ماه آگوست ۳۹۵۰۰ مورد افزایش یافت که دو برابر پیشبینیها بود، اما بیکاری به ۴.۶ درصد رسید که بالاترین میزان از اواخر سال ۲۰۲۱ است، زیرا مشارکت به ۶۷.۱ درصد افزایش یافت.
🔸مشاغل تمام وقت ۶۳۰۰ شغل کاهش یافت.
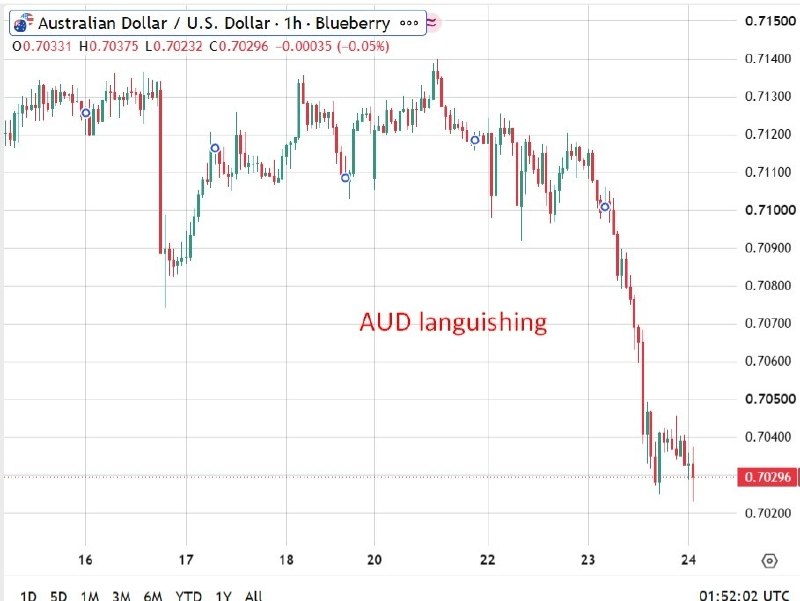
جفت ارز AUD/USD تغییر چندانی نداشت و افزایش نرخ بهره توسط بانک مرکزی استرالیا (RBA) همچنان محتمل است.
🔸واکنش خاموش در AUD/USD نشان دهنده گزارشی است که برای هر دو طرف چیزی ارائه میدهد: استخدامهای اصلی قوی بود، اما نرخ بیکاری بالاتر و کاهش مشاغل تمام وقت، خوانش بدبینانه را تعدیل میکند.
🔸بازارهای نرخ بهره احتمالاً افزایش بیکاری را به عنوان یک داستان از طرف عرضه، که توسط مشارکت هدایت میشود، در نظر میگیرند، که تمرکز را بر تورم و تصمیم RBA هفته آینده نگه میدارد. بهبود جزئی ASX 200 نشان میدهد که سرمایهگذاران سهام تا حدودی از این که بازار کار به طور کامل رو به وخامت نیست، احساس راحتی کردهاند.
🔹شی جین پینگ پیش از نشست روز پنجشنبه با ترامپ وارد آمریکا شد و ترامپ شخصاً در فرودگاه از او استقبال کرد.
🔸بسنت گفت، آتشبس تجاری بوسان که قرار بود در ماه نوامبر منقضی شود، تا 10 ژانویه تمدید شده است.
🔸امیدها برای سفارش جدید بوئینگ چین در اجلاس در حال از بین رفتن است
🔸ژاپن پس از سه روز تعطیلی، بازگشایی شد: شاخص نیکی تا ظهر امروز با رشد ۱.۳ درصدی در سهام مرتبط با قطعات و شاخص تاپیکس با رشد ۰.۱ درصدی روبرو شدند.
🔸شاخص مدیران خرید ترکیبی ژاپن، هجدهمین ماه رشد خود را با کمترین سرعت از ماه مه نشان داد، در حالی که فشارهای قیمتی همچنان بالا است.
🔸جفت ارز دلار آمریکا/ین ژاپن از بالای ۱۵۸.۲۰ به حدود ۱۵۷.۸۰ سقوط کرد
🔸اشتغال استرالیا در ماه آگوست ۳۹۵۰۰ مورد افزایش یافت، اما با افزایش مشارکت، بیکاری به ۴.۶ درصد رسید؛ نسبت دلار استرالیا به دلار آمریکا تغییر چندانی نداشت
🔸بازارهای اصلی چین روز جمعه به مناسبت جشنواره نیمه پاییز تعطیل هستند و تعطیلی روز ملی از اول تا هفتم اکتبر طولانیتر خواهد بود.
🔹بازار در حال حس کردن قدرت در اقتصاد، تورم مداوم و بدهی رو به رشد است.
🔸بازار اوراق قرضه با مشکل بزرگی مواجه است.
🔸هزینههای استقراض در ایالات متحده به سرعت در حال افزایش است و اکنون در پرهزینهترین سطوح از سال ۲۰۰۷ قرار دارد. این بهای سنگینی برای ۴۰ تریلیون دلار است. این هزینهها به طور غیرمستقیم بر نرخ وام مسکن، هزینههای استقراض شرکتها و نرخ تنزیل سهام تأثیر میگذارند.
🔸چیزی که امروز مرا میترساند این است که این حرکت چقدر ناگهانی و جهانی بوده است. انگار سدی در حال شکستن است و این برای داراییهای ریسکپذیر یا اعتماد به سیاستگذاران خوب نیست.
🔸از نظر فنی، نمودار ماهانه بلندمدت، ۵.۳۳٪ را به عنوان اوج بحران مالی نشان میدهد و پس از آن چیز زیادی برای جلوگیری از افزایش به ۶٪ وجود ندارد.
🇺🇸🇺🇸🇺🇸
آخرین خبر ها

آخرین مقالات

پیشنهادات معاملاتی