🔹سهام اروپا با افزایش هزینههای استقراض و نگرانیهای مالی که بر احساسات ریسکپذیری تأثیر میگذارند، به روند نزولی خود ادامه میدهند
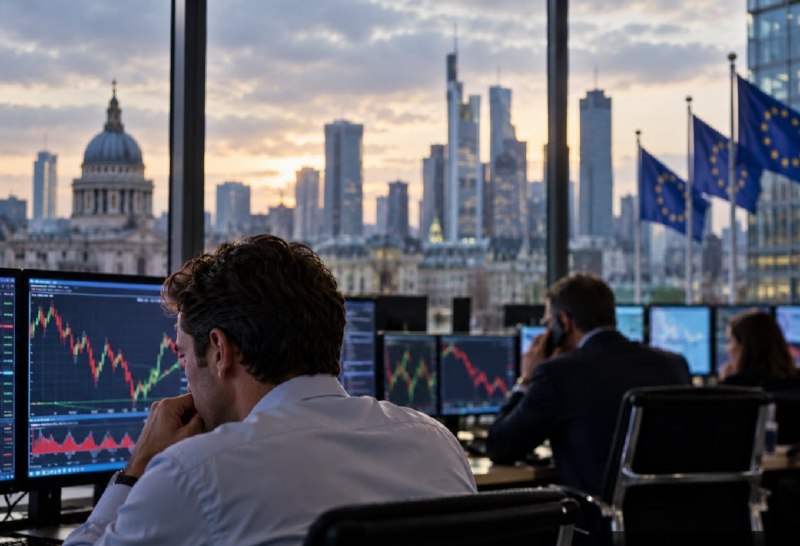
🔸سهام اروپا روز را با ضررهای شدید در سراسر بازار آغاز کردند، زیرا فروش گسترده بازار همچنان با افزایش فشار از سوی بازار اوراق قرضه، عمدتاً از سوی بازار اوراق قرضه، سرعت میگیرد. تغییرات آغازین به شرح زیر است:
یوروستاکس -1.3٪
داکس آلمان -1.0%
شاخص CAC 40 فرانسه -0.9%
شاخص فوتسی انگلستان -0.8%
اسپانیا IBEX -1.0٪
شاخص FTSE MIB ایتالیا -1.4%
🔸با نگاهی به تغییرات فوق، چیز زیادی برای خوشحال کردن وجود ندارد، چرا که ایتالیا در صدر کاهشها قرار دارد و تمام شاخصهای اصلی حداقل 0.8 درصد کاهش یافتهاند.
🔸فضای ریسکپذیری گستردهتر همچنان نسبتاً شکننده است، زیرا سرمایهگذاران همچنان با پیامدهای فروش گسترده بازار اوراق قرضه جهانی دست و پنجه نرم میکنند
🔹نکات برجسته شامل دادههای مربوط به تعداد مدعیان بیکاری ایالات متحده و سخنرانی والر از فدرال رزرو است.
🔹جلسه اروپایی
🔸در جلسه اروپا، والر از فدرال رزرو در مورد چشمانداز اقتصادی و صورتجلسه جلسه بانک مرکزی اروپا صحبت میکند. سخنرانیهای «چشمانداز اقتصادی» عموماً حاوی سیگنالهای سیاستی یا راهنمایی هستند. والر از فدرال رزرو، هم برای جهتگیری سیاستهای فدرال رزرو و هم برای واکنش بانک مرکزی، یک «شاخص پیشرو» عالی بوده است. آخرین باری که او صحبت کرد، زبان تند خود را کاهش داد و جانبداری خنثیتری را در پیش گرفت و باعث حرکات قوی در بازارها شد.
🔸صورتجلسات بانک مرکزی اروپا گزارشی نیست که بازار را تحت تأثیر قرار دهد، زیرا چهار هفته پس از تصمیم بانک مرکزی اروپا منتشر میشوند و در زمان انتشار، دیگر خبری قدیمی محسوب میشوند. دلیل این امر مشابه صورتجلسات جلسه FOMC است ، یعنی بین زمان تصمیمگیری و انتشار صورتجلسه، تغییرات زیادی میتواند در بازارها رخ دهد و بازارها آیندهنگر هستند.
🔹جلسه آمریکایی
🔸در جلسه آمریکا، آخرین آمار مربوط به تعداد مدعیان بیکاری در ایالات متحده را دریافت میکنیم. پیشبینی میشود تعداد مدعیان اولیه ۲۰۰ هزار نفر باشد، در حالی که تعداد مدعیان مستمر ۱۷۰۰ هزار نفر است، در حالی که قبلاً ۱۷۰۱ هزار نفر بود. تعداد مدعیان بیکاری یکی از مهمترین آمارهای اقتصادی در تقویم است زیرا اساساً نبض بازار کار را نشان میدهد.
🔸با این حال، اخیراً انتشار این آمارها بازار را تحت تأثیر قرار نداده است، هم به این دلیل که فدرال رزرو صرفاً بر تورم تمرکز داشته و هم به این دلیل که بازار کار همچنان قوی بوده است. برای دریافت واکنش قابل توجه، به دادههایی نیاز داریم که انتظارات فعلی از بازار کار پایدار را تغییر دهند. بنابراین، به وخامت قابل توجهی در دادهها نیاز داریم.
🔹ترامپ پیش از انتخابات میاندورهای، گزینه انجام حملات به ایران را با تیم امنیت ملی بررسی کرد
🔹افزایش بازده اوراق خزانهداری، آسیبپذیریها را در سراسر آسیای نوظهور در سال جاری بیشتر آشکار میکند، زیرا زیانهای ارزی منطقه، یک حلقه بازخورد معیوب دلار را تهدید میکند.
🔸وقتی دلار قدرتنمایی میکند، درد و رنج آن لزوماً محدود به بازار ارز نمیشود. و من حدس میزنم که کمکم شاهد یادآوری ناخوشایند این موضوع به اقتصادهای نوظهور در آسیا هستیم.
🔸با توجه به اینکه بازده اوراق خزانهداری ۱۰ ساله حدود ۵.۳۰ درصد است و دلار به بالاترین حد خود در ۱۸ ماه گذشته رسیده است، سرمایهگذاران دلیل خوبی برای ترجیح داراییهای آمریکایی در این برهه دارند. این یک پاسخ ساده به این سوال است که چرا باید در جای دیگری ریسک کنیم در حالی که بدهی دولت ایالات متحده چنین بازده سودآوری دارد؟
✍🏼 حرکت پول به سمت ایالات متحده اغلب به معنای دور شدن پول از بازارهای نوظهور است. و کشورهایی مانند تایلند و اندونزی خود را در این میان گرفتار میبینند.
🔹ممکن است بازده بالاتر اوراق قرضه از زندگی روزمره دور به نظر برسد، اما عواقبی دارد که میتواند تا بودجه خانوارها گسترش یابد.
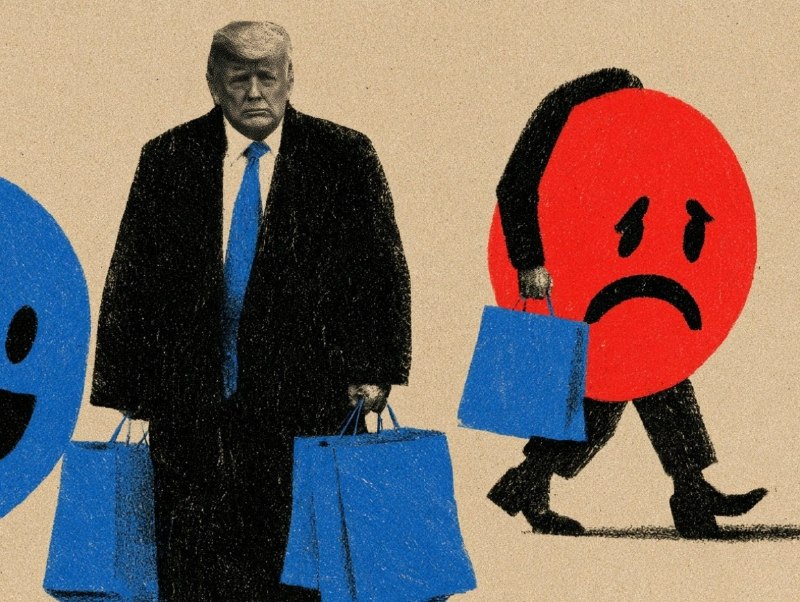
🔸وقتی میبینید که بازده اوراق قرضه شروع به افزایش میکند، دقیقاً اولین چیزی که به ذهنتان خطور میکند چیست؟ نرخ بهره؟ تورم؟ ریسکگریزی؟ مطمئناً میتوانم شرط ببندم که این خرید بعدی شما از سوپرمارکت نخواهد بود.
🔸گذشته از همه اینها، بازده اوراق قرضه 10 ساله دقیقاً چه ارتباطی با قیمت مواد غذایی دارد؟ خب، شاید بیشتر از آنچه فکر میکنید
✍🏼 در پُست بعدی با مثال دقیق تر توضیح میدیم خدمتتون
✅ بیایید مثالی از دولتی بزنیم که برای تأمین مالی هزینههای خود نیاز به قرض گرفتن ۱۰۰ میلیارد دلار دارد. آنها باید نرخ بهره ۳٪ بپردازند، بنابراین در تئوری معادل ۳ میلیارد دلار پرداخت بهره سالانه است. این به اندازه کافی ساده به نظر میرسد، نه؟
🔹اما اگر همان دولت مجبور شود همان مبلغ را با بهره ۵٪ قرض بگیرد، چه اتفاقی میافتد؟ این صورتحساب ناگهان به ۵ میلیارد دلار افزایش مییابد. این یعنی ۲ میلیارد دلار اضافی در سال فقط برای پرداخت همان میزان بدهی.
🔸حالا، دولتها پول نامحدودی برای خرج کردن ندارند. کاری که میکنند این است که مالیات جمعآوری میکنند و از سرمایهگذاران قرض میگیرند، سپس تصمیم میگیرند که چگونه این وجوه را به همه چیز، از مراقبتهای بهداشتی گرفته تا زیرساختها و خدمات عمومی، اختصاص دهند.
🔸بنابراین وقتی قرار است پول بیشتری صرف پرداخت بهره شود، باید در طرف دیگر معادله چیزی وجود داشته باشد.
🔸این زمانی است که میبینیم کتاب راهنمای سیاسی باز میشود و با چیزهایی مانند مالیات بر مصرف بالاتر مواجه میشویم که مستقیماً مبلغ پرداختی خریداران در صندوق را افزایش میدهد. یا شاید حتی مالیات شرکتها بالاتر برود، و برخی از مشاغل تصمیم میگیرند بخشی از این هزینهها را به مشتریان منتقل کنند.
🔸گزینه دیگر این است که دولت ممکن است هزینهها را کاهش دهد یا یارانهها را لغو کند. فقط دولتی را تصور کنید که قبلاً به حفظ قیمت برق یا سوخت کمک میکرده است. ناگهان، این یارانهها کاهش مییابند و خانوارها اکنون ممکن است با صورتحسابهای بالاتری روبرو شوند، در حالی که مشاغل ممکن است برخی از هزینههای عملیاتی بالاتر خود را به مصرفکنندگان نیز منتقل کنند.
🔸همه این سناریوها این مفهوم را برجسته میکنند که آنچه به عنوان یک مشکل در بازار اوراق قرضه آغاز شد، اکنون راه خود را به سبد خرید شما پیدا کرده است.
🔸با این اوصاف، یادآوری این نکته مهم است که هزینههای بالاتر استقراض لزوماً به معنای تورم بالاتر نیست.
🔸اگر دولتها در عوض با کاهش هزینهها یا افزایش مالیات بر درآمد واکنش نشان دهند، ممکن است خانوارها در مجموع پول کمتری برای خرج کردن داشته باشند. این امر در واقع میتواند تقاضا را تضعیف کرده و تورم را کاهش دهد، نه اینکه قیمتها را بالاتر ببرد.
🔸در عین حال، بازده بالاتر اوراق قرضه بلافاصله پرداخت بهره به تمام بدهیهای دولتی موجود را نیز افزایش نمیدهد. این تأثیر به تدریج و با سررسید شدن بدهیهای قدیمی و تأمین مالی مجدد دولتها با نرخهای بالاتر، بیشتر خود را نشان میدهد.
🔸در هر صورت، نکته مهمتر این است که وقتی بازده اوراق قرضه افزایش مییابد، در نهایت کسی باید هزینه آن را بپردازد. و چه از طریق افزایش قیمتها، مالیاتهای بالاتر یا کاهش یارانهها، هزینه در نهایت میتواند راه خود را به شما و سبد خریدتان پیدا کند.🇺🇸🇺🇸🇺🇸🇺🇸
#USD
🔹همانطور که قول داده بودم، اطمینان حاصل میکنم که ایران هرگز به سلاح هستهای دست پیدا نکند. آنها این را میدانند.
🔸ما بهزودی از آنجا خارج خواهیم شد و خواهید دید که قیمت نفت مثل یک سنگ سقوط خواهد کرد و قیمت همه چیزهای دیگر هم پایین خواهد آمد.
🔸این عملیات بزرگی بود که روسایجمهور قبلی باید سالها پیش انجام میدادند. این کار باید انجام میشد، اما هیچکس نمیخواست مسئولیت آن را بر عهده بگیرد. ما چارهای نداشتیم، چون نمیتوانیم اجازه دهیم آنها به سلاح هستهای دست پیدا کنند.
🇺🇸🇮🇷
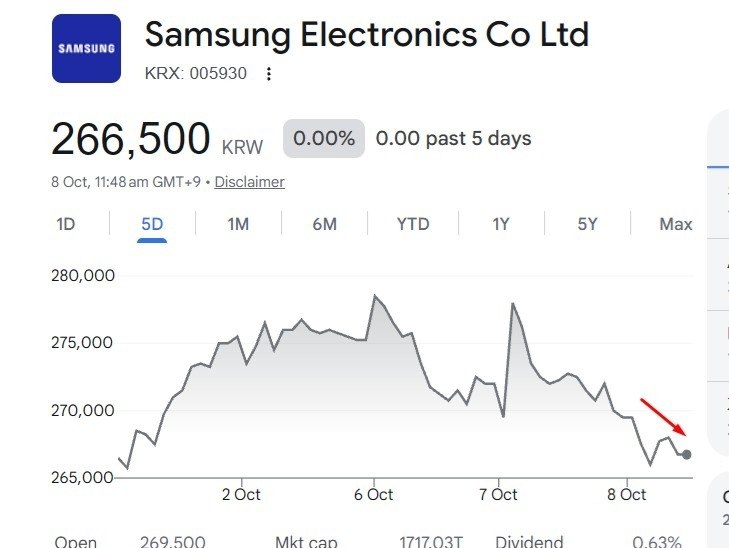
🔹سود عملیاتی اولیه سامسونگ در سه ماهه سوم تقریباً نه برابر شد و به حدود 107 تریلیون وون (80 میلیارد دلار) رسید، که در سه ماهه اول بالای 100 تریلیون وون و جلوتر از اجماع LSEG بود، زیرا تقاضای هوش مصنوعی تراشههای حافظه را افزایش داد، اگرچه سهام آن کاهش یافت
🔸نتایج سامسونگ تایید میکند که تقاضای حافظه مبتنی بر هوش مصنوعی همچنان پابرجاست، که از SK Hynix و Micron پشتیبانی میکند، اما واکنش خاموش سهام نشان میدهد که چه خبر خوبی در حال حاضر در این بخش وجود دارد.
🔸با کُند شدن افزایش قیمت حافظه و افزایش ارزش وون که ارزش درآمدهای خارجی را کاهش میدهد، سرمایهگذاران احتمالاً هنگام انتشار نتایج بخشها در اواخر این ماه، کمتر بر رکوردهای اصلی و بیشتر بر قیمتگذاری و حرکت حافظه با پهنای باند بالا تمرکز خواهند کرد.
🔸به عنوان یکی از سنگینترین وزنهها در Kospi کره جنوبی، عملکرد سامسونگ پس از این شکست، احساسات سهام محلی و جریانهای خارجی را شکل خواهد داد.
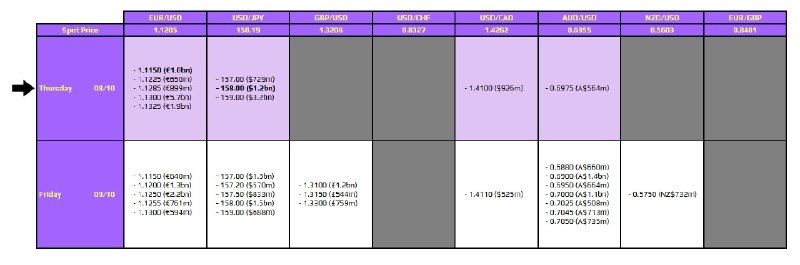
🔹همانطور که در زیر با حروف پررنگ مشخص شده است، باید به چند سطح انقضا در آن روز توجه داشت.
🔸اولین مورد برای جفت ارز یورو/دلار در سطح ۱.۱۱۵۰ است که کمی بیش از ۵۰ پیپ پایینتر از قیمت لحظهای قرار دارد. سطح سررسید به خودی خود چیز مهمی نیست، و اندازه آن به طور قابل توجهی مرتبط است و واقعاً به هیچ اهمیت فنی نیز مربوط نمیشود. اما این تنها موردی است که نزدیک به آن باقی میماند، و سررسید برجسته ۵.۷ میلیارد یورویی در ۱.۱۳۰۰ کاملاً با آن فاصله دارد.
🔸این باعث میشود که تاریخ انقضا در ۱.۱۱۵۰ همچنان مورد توجه بیشتری باشد، به خصوص اگر دلار به تقویت خود ادامه دهد و یورو/دلار در جلسه پیش رو کاهش یابد. این میتواند منجر به نوسانات قیمتی شدیدتری در نزدیکی سطح انقضا قبل از کاهش شود
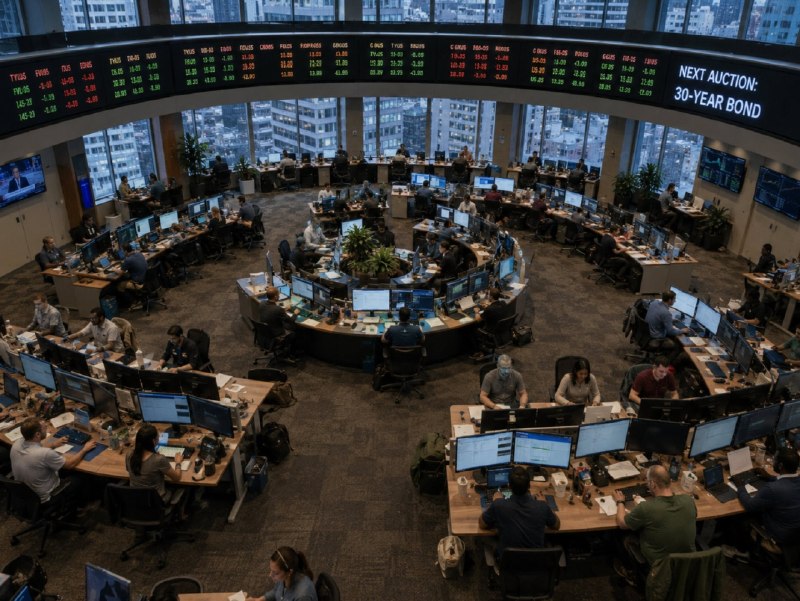
🔹دومین حراج از سه حراج کوپن این هفته، حراج اسکناسهای ۱۰ ساله است
🔹نظرسنجی فدرال رزرو نیویورک از انتظارات مصرفکنندگان
🔸تورم یک ساله ۳.۹٪ در مقابل ۳.۶٪ قبل از آن
تورم سه ساله ۳.۳٪ در مقابل ۳.۲٪ قبل از آن
تورم پنج ساله بدون تغییر در ۳٪
هزینههای پیشبینیشده برای سال آینده به بالاترین حد خود از ماه مه 2023 رسید
🔸انتظارات بازار کار عمدتاً مثبت بود
🔸فدرال رزرو از این موضوع خوشحال نخواهد بود، اما با ثابت ماندن اعداد و ارقام ۵ ساله کمی آرامش پیدا خواهد کرد. اما همانطور که بسیاری از آنها میگویند، انتظارات تورمی بلندمدت تا زمانی که دیگر پایدار نباشند، پایدار هستند.
🔸برای پیشزمینه، نظرسنجی فدرال رزرو نیویورک از انتظارات مصرفکننده، یک گزارش ماهانه است که نحوه نگرش خانوارهای آمریکایی به تورم، بازار کار و امور مالی آنها را ردیابی میکند.
🔸این نظرسنجی که در ژوئن ۲۰۱۳ آغاز شد، یک هیئت چرخشی نماینده ملی متشکل از تقریباً ۱۲۰۰ سرپرست خانوار را بررسی میکند. شرکتکنندگان تا ۱۲ ماه در این نظرسنجی باقی میمانند و به محققان اجازه میدهد تا چگونگی تغییر دیدگاههای همان افراد را در طول زمان پیگیری کنند
آخرین خبر ها

آخرین مقالات

پیشنهادات معاملاتی