🔹تفسیرهای بازار مدام از «قیمت بالاتر برای مدت طولانیتر» صحبت میکنند - در اینجا معنای واقعی آن برای سرمایهگذاران آمده است
🔸این روزها تقریباً همه جا در بازارها میشنوید که نرخ بهره «برای مدت طولانیتری» بالا خواهد ماند . اما این واقعاً به چه معناست و مهمتر از آن، این برای بازارها چه معنایی دارد؟
🔸سادهترین راه برای درک این موضوع این است که «بالاتر بودن برای مدت طولانیتر» لزوماً به این معنی نیست که نرخ بهره همچنان بالا خواهد رفت
🔸این فقط به این معنی است که سرمایهگذاران فکر میکنند نرخها ممکن است برای مدت طولانیتری از آنچه قبلاً انتظار داشتند، بالا بمانند.
🔸فقط وضعیتی را تصور کنید که بازارها انتظار داشتند فدرال رزرو از اوایل سال آینده شروع به کاهش نرخ بهره کند. اما اگر تورم همچنان چسبنده باقی بماند، بازار کار قوی بماند و اقتصاد همچنان پابرجا بماند، ممکن است معاملهگران شروع به ترغیب کاهش بیشتر نرخ بهره مورد انتظار در آینده کنند.
🔸این اساساً بخش "طولانیتر" است.
✅ در ادامه...
🔹بخش «بالاتر» به سادگی به این معنی است که نرخها بالاتر از سطوح پایینتری هستند که بازارها قبلاً انتظار داشتند به آنها بازگردند.
🔸بنابراین وقتی این اتفاق میافتد، بازار اوراق قرضه اولین بازاری است که تمایل به واکنش نشان دادن دارد
🔸در میان چیزهای دیگر، بازده اوراق قرضه منعکس کننده این است که سرمایهگذاران فکر میکنند نرخ بهره در طول زمان به چه سمتی میرود. این بدان معناست که اگر معاملهگران باور کنند که فدرال رزرو نرخ بهره را برای شش ماه دیگر یا حتی بیشتر از آن بالا نگه خواهد داشت، بازده میتواند افزایش یابد، حتی اگر خود فدرال رزرو واقعاً نرخها را تغییر نداده باشد.
🔸 به همین دلیل است که دادههای اقتصادی بسیار مهم هستند.
🔸گزارشهای تورمی مانند شاخص قیمت مصرفکننده (CPI) و شاخص هزینه مصرفکننده (PCE) به سرمایهگذاران میگویند که آیا فشارهای قیمتی به اندازه کافی سریع کاهش مییابند تا فدرال رزرو سیاست خود را تسهیل کند.
🔸در همین حال، دادههای مربوط به مشاغل مانند حقوق و دستمزد غیرکشاورزی، نرخ بیکاری و رشد دستمزدها به پاسخ به سوال دیگری کمک میکنند. و آن این است که آیا اقتصاد به اندازه کافی ضعیف شده است که نرخهای پایینتر را توجیه کند؟
🔸سپس، شاخصهای رشد مانند خردهفروشی، نظرسنجیهای تجاری و دادههای تولید ناخالص داخلی وجود دارند. اگر این شاخصها نشان دهند که مصرفکنندگان هنوز در حال خرج کردن هستند و کسبوکارها با وجود هزینههای بالای استقراض، همچنان در حال گسترش هستند، فدرال رزرو دلیل کمتری برای عجله در کاهش نرخ بهره خواهد داشت.
#USD
🔹نفت همچنان در محدوده قیمتی خود باقی مانده است، زیرا بازارها منتظر تحولات جدید در مذاکرات ایالات متحده و ایران هستند. از زمان مجمع عمومی سازمان ملل، رویارویی مستقیم کاهش یافته است، اما اختلالات تنگه هرمز و حملات به کشتیها همچنان ادامه دارد.
🔸دستیابی به یک موفقیت احتمالاً قیمت نفت را به شدت کاهش میدهد، در حالی که یک بنبست طولانی یا تشدید مجدد تنش میتواند قیمتها را بالاتر ببرد
🛢🛢🛢
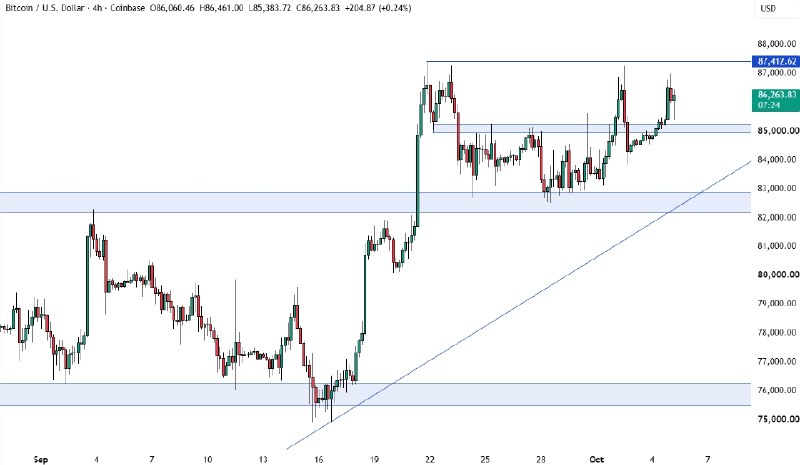
🔹بیتکوین از سودهای ناشی از NFP کاسته شد، زیرا گزارش ضعیف نتوانست پسزمینه دادههای قویتر ایالات متحده یا بنبست روابط ایالات متحده و ایران را تغییر دهد. با توجه به تقویم سبک این هفته، تحولات ایالات متحده و ایران احتمالاً همچنان تمرکز اصلی خواهد بود.
🔸در نمودار ۴ ساعته، میتوانیم حرکت قیمت در محدودهی فعلی را مشاهده کنیم. قیمت در روز جمعه از مقاومت جزئی ۸۵۰۰۰ واحدی عبور کرد، اما در نهایت قبل از جبران ضررها، به زیر آن بازگشت.
🔸این سر و صدا نشان دهندهی احتیاط بیشتر است، بنابراین خریداران ممکن است بخواهند منتظر بمانند تا قیمت از بالاترین سطح ماهانه یا یک پولبک به خط روند صعودی عبور کند تا موقعیت خود را برای حرکت به سطح ۹۸۰۰۰ واحدی آغاز کنند. از سوی دیگر، فروشندگان برای باز کردن در به سمت پایینترین سطح جدید، به شکست زیر خط روند و حمایت ۸۲۵۰۰ واحدی نیاز دارند
✅ سقوط بیت کوین به زیر 82000 دلار
#BTC
🔹بر اساس آخرین دادههای مؤسسه «کپلر»، مجموع محمولههای نفتی، فرآوردهها و مواد شیمیایی منطقه با احتساب تمامی مسیرهای عبوری از تنگه هرمز، به میانگین ۲۲.۴ میلیون بشکه در روز رسیده است.
🔸این عدد از میانگین جابهجایی روزانه قبل از جنگ نیز بیشتر است!
🛢🛢🛢
🔹 با وجود احتمال توقف افزایش نرخ بهره در ماه اکتبر، همچنان افزایش نرخ بهره در ماه دسامبر را در دستور کار قرار میدهد.
🔸یواخیم ناگل، عضو شورای حکام بانک مرکزی اروپا، هنوز هیچ مارپیچ تورمی را نمیبیند و به بانک مرکزی اروپا فرصت میدهد تا قبل از تشدید مجدد سیاستهای پولی، صبر کند.
🔸ناگل، سیاستگذار بانک مرکزی اروپا، هنوز نگران چشمانداز تورم است، اگرچه آخرین اظهارات او به نظر نمیرسد که نشانهای از نیاز بانک مرکزی به افزایش مجدد نرخ بهره در اواخر این ماه باشد.
🔹نکات اصلی او امروز این بود
🔸ریسکهای تورمی همچنان به سمت افزایش متمایل هستند
🔸افزایش قیمت انرژی میتواند تورم را برای مدت طولانیتری بالا نگه دارد
🔸هنوز هیچ نشانهای از اثرات دور دوم وجود ندارد
🔸انتظارات تورمی بلندمدت همچنان حول هدف ۲ درصدی بانک مرکزی اروپا متمرکز است
🔸بانک مرکزی اروپا باید انعطافپذیر باقی بماند و به دادههای ورودی
نکته اصلی اینجاست که ناگل اشاره کرد که هنوز «تورم از طریق تعیین قیمت و دستمزد منتقل نمیشود»
🇪🇺🇪🇺🇪🇺
🔹۱۵ سال گذشته به بازدهی بالاتر، دلار قویتر و سهامهایی که با آزمون مشابه اکتبر روبرو هستند، اشاره دارد.
🔸در معاملهگری، درس مهمی که به مرور زمان یاد میگیریم این است که بازارها عادتهایی دارند.
🔸البته این بدان معنا نیست که آنها از سالی به سال دیگر به طور کامل تکرار میشوند. با این حال، ماههای خاصی عادت دارند که حرکات مشابهی را به اندازه کافی ایجاد کنند که باعث میشود معاملهگران توجه کنند. و اساساً فصلی بودن به همین معناست.
🔸این به سادگی نگاهی به نحوه رفتار یک دارایی در مدت مشابه در سالهای گذشته است و این سوال را مطرح میکند که آیا الگویی وجود دارد که ارزش به خاطر سپردن را در این زمان داشته باشد یا خیر.
🔸با این اوصاف، این یک ابزار پیشبینی نیست. اگر سهام در ماه اکتبر عملکرد خوبی داشتهاند، به این معنی نیست که این ماه به طور خودکار قیمت بالاتری خواهند داشت.
🔹شاخص مدیران خرید خدمات ISM ایالات متحده تنها نکته برجسته است
🔹جلسه اروپایی
🔸در جلسه اروپا، به جز شاخصهای نهایی مدیران خرید برای اقتصادهای بزرگ منطقه یورو و بریتانیا، خبر دیگری در دستور کار نداریم. دادههای نهایی به ندرت بازار را تحت تأثیر قرار میدهند، زیرا بازارها بیشتر به اطلاعات جدید واکنش نشان میدهند. به همین دلیل است که گزارشهای اولیه بیشترین تأثیر را بر بازارها دارند.
🔸ما همچنین دادههای شاخص قیمت تولیدکننده منطقه یورو را دریافت میکنیم، اما این تقریباً هیچوقت خبر تأثیرگذاری بر بازار نیست، زیرا این خبر قدیمی است و بانک مرکزی اروپا به هر حال بر شاخص قیمت تولیدکننده متمرکز است. به عنوان یادآوری، انتظار میرود بانک مرکزی اروپا در ماه اکتبر نرخ بهره را بدون تغییر نگه دارد و بازار احتمال 80 درصد را برای عدم تغییر در این نرخ در نظر میگیرد.
🔹جلسه آمریکایی
🔸در جلسه آمریکا، تنها نکته برجسته، شاخص مدیران خرید بخش خدمات ISM ایالات متحده است که انتظار میرود از ۵۵.۴ در ماه قبل به ۵۵.۰ کاهش یابد. به عنوان یادآوری، شاخصهای مدیران خرید جهانی S&P نشان داد که بخش خدمات در بحبوحه رشد قوی کسبوکارها، تسریع افزایش مشاغل و همچنین تشدید فشارهای قیمتی، به بالاترین سطح خود از سال ۲۰۲۱ رسیده است.
🔸دادههای ISM همچنان یکی از مهمترین دادههای اقتصادی در تقویم است، اما از آنجایی که شاخصهای مدیران خرید جهانی S&P زودتر منتشر میشوند، پتانسیل تأثیرگذاری شاخصهای ISM بر بازار به مرور زمان کاهش یافته است. به خاطر داشته باشید که شاخصهای مدیران خرید فوقالعاده قوی، موج اخیر بازده اوراق قرضه را برانگیختهاند و منحنی در نتیجه رشد قویتر، شیب تندتری پیدا کرده است.
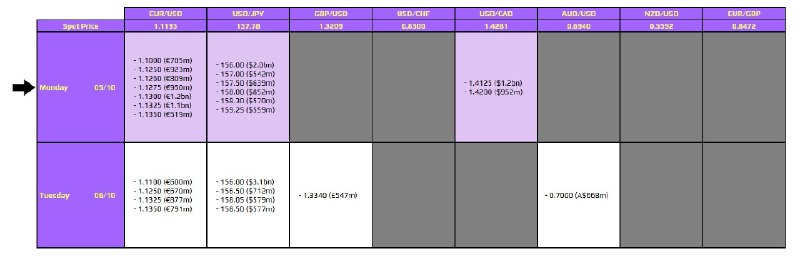
🔹برای جفت ارز یورو/دلار آمریکا، سررسیدهای بزرگتری در سطوح ۱.۱۳۰۰ و ۱.۱۳۲۵ وجود دارد، اما این سررسیدها خیلی از سطوح فعلی فاصله دارند و فعلاً نمیتوان آنها را ملاک قرار داد.
🔸همین مورد برای USD/JPY نیز صادق است، با سررسید بسیار بزرگتر ۲.۰ میلیارد دلار در ۱۵۶.۰۰ که تقریباً ۱۸۰ پیپ با آن فاصله دارد. به این ترتیب، این موضوع نباید تأثیر عملی کمی داشته باشد، مگر اینکه USD/JPY در جلسه پیش رو شاهد حرکت نزولی قابل توجهی باشد.
🔸با توجه به شرایط فوق، احساسات معاملاتی امروز بیش از هر چیز به عوامل کلان وابسته خواهد بود. از این نظر، بازار اوراق قرضه همچنان نقطه کلیدی برای رصد کردن در هفته جدید خواهد بود.
🔸در حال حاضر، علیرغم گزارش ضعیفتر مشاغل ایالات متحده در روز جمعه هفته گذشته، بازده اوراق قرضه بلندمدت خزانهداری همچنان سرسختانه بالا باقی مانده است. دادههای بازار کار در ماه سپتامبر نشان داد که تعداد مشاغل غیرکشاورزی تنها 29 هزار نفر افزایش یافته است که بسیار کمتر از انتظارات است و نرخ بیکاری نیز اندکی بالاتر از 4.2 درصد است.
🔹آمار اشتغال، شرطبندیها در مورد افزایش نرخ بهره فدرال رزرو را کاهش داد، اما بازده اوراق خزانهداری هنوز هم کمکی به بازارها نمیکند.
🔸گزارش ضعیفتر مشاغل ایالات متحده در روز جمعه ممکن است قبل از آخر هفته، کمی آرامش مورد نیاز بازارها را فراهم کرده باشد، اما فکر نمیکنم این موضوع، نکته اصلی که معاملهگران باید این هفته به آن توجه کنند را تغییر دهد. و آن همچنان بازار اوراق قرضه است.
🔸گزارش مشاغل ماه سپتامبر نشان داد که تعداد مشاغل غیرکشاورزی تنها ۲۹ هزار نفر افزایش یافته است که بسیار کمتر از انتظارات است. بازده اوراق خزانه ۱۰ ساله در ابتدا با انتشار این گزارش کاهش یافت و به پایینترین حد خود یعنی ۵.۱۶ درصد رسید.
🔸با این حال، این وضعیت دوام چندانی نداشت. بازده به سرعت افزایش یافت و هفته را نزدیک به ۵.۲۸ درصد به پایان رساند که نشان میدهد بازار اوراق قرضه چقدر شکننده است.
🔸با توجه به این واکنش، میتوانم استدلال کنم که افزایش مجدد نرخ بهره، چیزهای بسیار بیشتری از افت اولیه دادههای بازار کار را نشان میدهد.
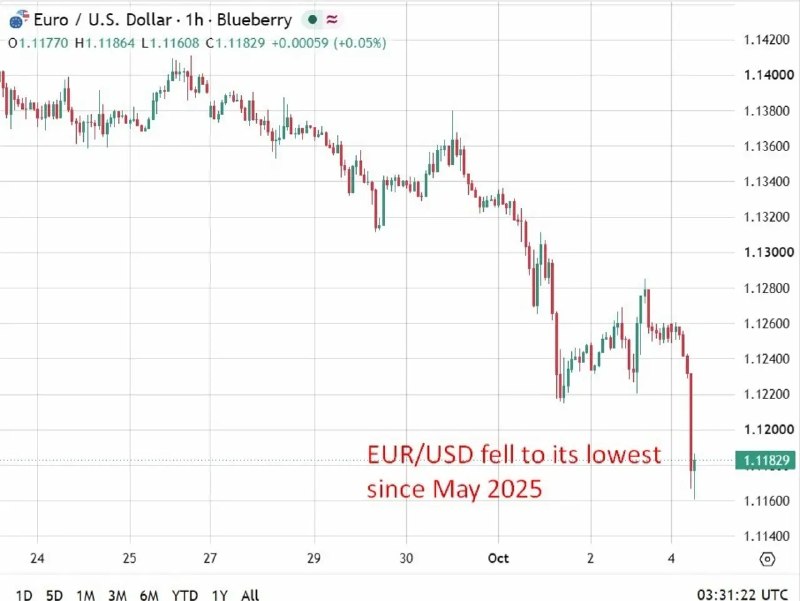
🔹شرکتهای دلاری آمریکا، یورو/دلار آمریکا به پایینترین حد خود از ماه مه ۲۰۲۵ رسیدند و با بهبود عرضه خلیج فارس، قیمت نفت کاهش یافت، در حالی که شاخص نیکی ژاپن در سهام مرتبط با هوش مصنوعی به بالاترین حد خود در سه ماه گذشته رسید
🔸قیمت نفت در آغاز هفته با کاهش مواجه شد، زیرا صادرات خاورمیانه بهبود یافت و انتشار ذخایر گروه هفت، ادعاهای حوثیها مبنی بر حمله به سایتهای آرامکو را خنثی کرد.
🔸شرکت آرامکوی عربستان به طور غیرمنتظرهای قیمتهای ماه نوامبر خود را برای فروش به آسیا به بیشترین میزان تخفیف از سال ۲۰۲۰ کاهش داد و اوپک پلاس تولید خود را ثابت نگه داشت.
🔸دلار آمریکا در برابر ارزهای اصلی افزایش یافت و جفت ارز یورو/دلار آمریکا به پایینترین حد خود از ماه مه 2025 رسید. دلار/ین ژاپن علیرغم اظهارات تند توکیو، نزدیک به 157 باقی ماند.
🔸اوچیدا از بانک مرکزی ژاپن، هوش مصنوعی را یک شوک تقاضای بزرگ نامید و شاخص مدیران خرید بخش خدمات ژاپن فشار قیمتی شدیدی را نشان داد. شاخص نیکی به بالاترین سطح سه ماهه خود رسید.
🇯🇵🇯🇵🇯🇵🇯🇵
آخرین خبر ها

آخرین مقالات

پیشنهادات معاملاتی